


Cinco minutos de economía para arrancar su jornada.
Ecuador avanza en adopción de IA, pero sigue rezagado frente a economías desarrolladas
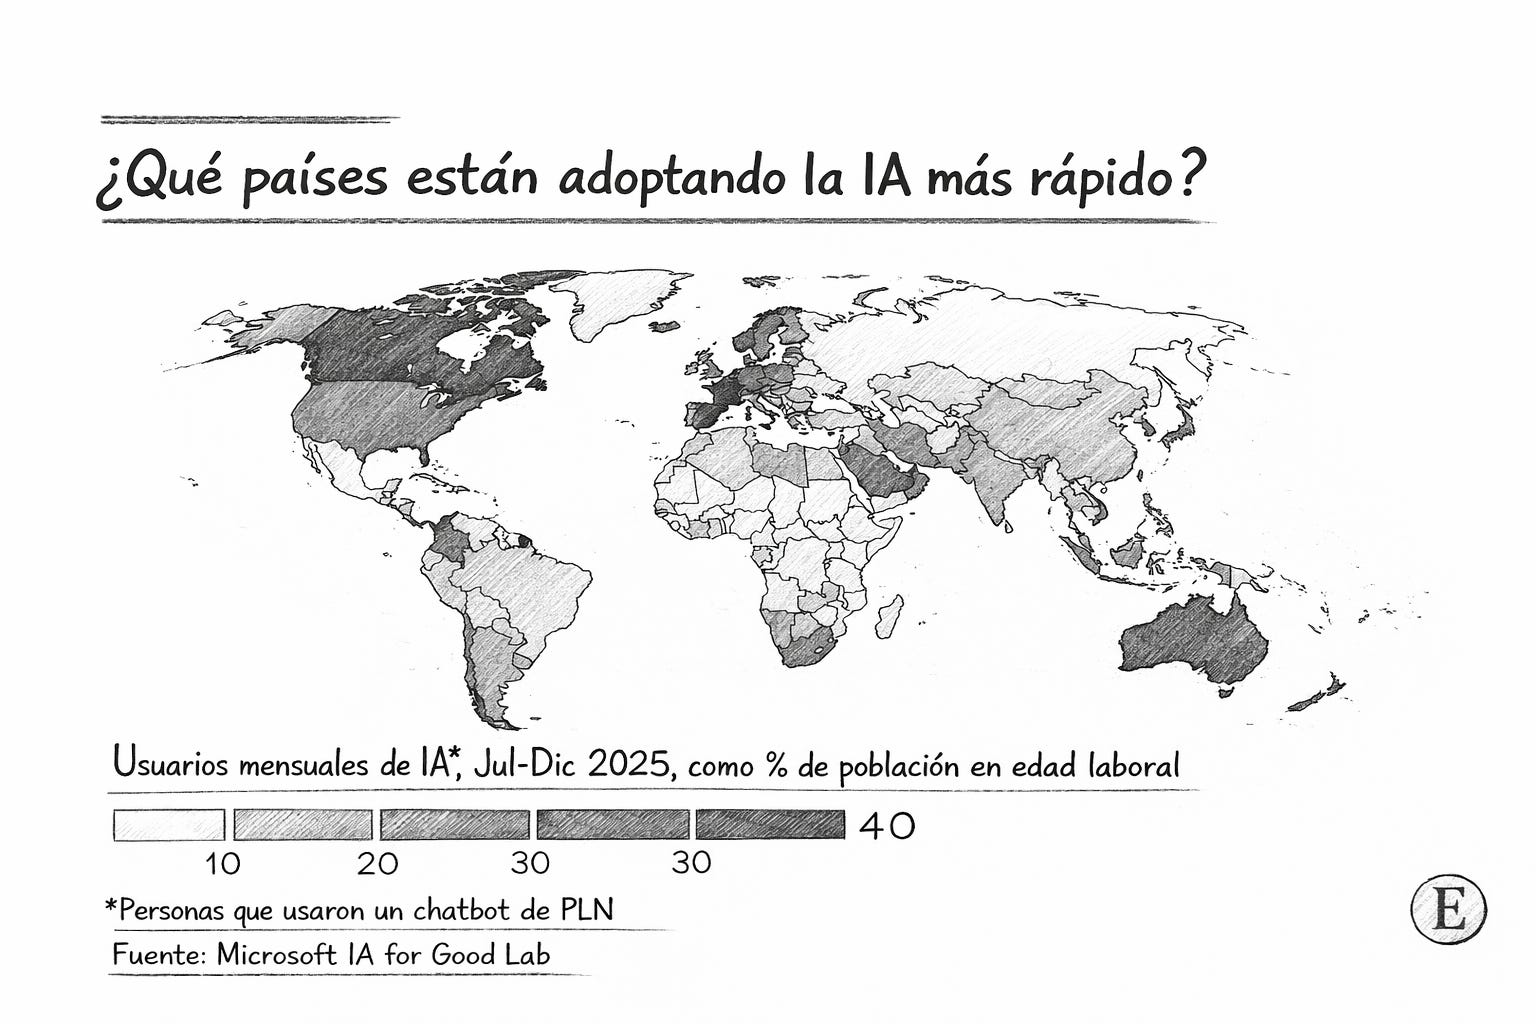
Un nuevo gráfico de The Economist, con datos de Microsoft AI for Good Lab, muestra que hacia finales de 2025 cerca del 16% de la población mundial en edad de trabajar usaba mensualmente herramientas de inteligencia artificial generativa. Sin embargo, la adopción es altamente desigual entre países. Mientras economías avanzadas como Estados Unidos, Canadá, Australia y varias de Europa superan con holgura el 30% —e incluso se acercan al 40%—, América Latina aparece mayoritariamente en rangos intermedios, por debajo del promedio de las economías líderes.
Ecuador se ubica en el grupo de países con adopción moderada, en una franja cercana al 10%–20% de usuarios mensuales de IA como proporción de la población en edad laboral. Esto lo coloca por encima de varias economías de menor ingreso, pero claramente por detrás de los países con mayor desarrollo tecnológico, marcos regulatorios más claros y mayor penetración digital. En la región, el patrón es similar: ningún país latinoamericano aparece entre los líderes globales en uso intensivo de IA.
El gráfico refuerza una idea clave: la adopción de inteligencia artificial no depende solo de dónde se desarrolla la tecnología —Estados Unidos y China siguen liderando en innovación—, sino de condiciones internas como ingreso per cápita, calidad de infraestructura digital, capital humano y gobiernos “tech-friendly”. En economías como la ecuatoriana, el uso de IA se concentra todavía en nichos específicos: servicios profesionales, educación, marketing digital y algunos segmentos del sector financiero y tecnológico.
Comentario Diligence. Para Ecuador, la brecha en adopción de IA es tanto un riesgo como una oportunidad. El riesgo es quedar rezagado en productividad frente a países que ya integran estas herramientas de forma masiva en empresas y administración pública. La oportunidad está en que el punto de partida aún permite saltos rápidos si se combinan conectividad, capacitación y reglas claras para el uso de datos. En un entorno de bajo crecimiento potencial, la difusión de IA podría convertirse en uno de los pocos vectores de ganancia de eficiencia, siempre que pase del uso individual al organizacional.
Crédito pierde tracción en monto, pero gana dinamismo en número de operaciones
El cierre de 2025 dejó señales mixtas en el sistema financiero ecuatoriano, según el Banco Central del Ecuador. En diciembre, el monto de crédito otorgado (operaciones activas) cayó 0,44% interanual, explicado principalmente por una menor colocación de los bancos privados (-5,84%), lo que refleja un freno en el tamaño promedio de los préstamos.
Sin embargo, el número de operaciones de crédito aumentó 4,89% interanual, impulsado por la banca privada (+5,56%). Esto sugiere que el crédito sigue creciendo en volumen de operaciones, pero con tickets más pequeños, consistentes con un entorno de mayor cautela y foco en consumo y microcrédito.
En contraste, el ahorro mantuvo una trayectoria más sólida. El monto de depósitos a plazo (operaciones pasivas) creció 4,17% interanual en diciembre, con los bancos privados concentrando 63,6% del total captado. No obstante, el número de depósitos cayó 1,09%, lo que indica menos operaciones, pero de mayor monto promedio, especialmente en plazos más largos.
Las tasas refuerzan esta lectura. La tasa activa efectiva promedio se mantuvo relativamente estable hacia el cierre del año, mientras que las tasas pasivas continuaron aumentando según plazo, alcanzando 6,9% en depósitos mayores a 360 días, fortaleciendo el incentivo al ahorro de mediano y largo plazo.
Comentario Diligence. El sistema financiero cerró 2025 con un patrón claro: más crédito en cantidad, pero menos en monto, y más ahorro concentrado en menos operaciones. Es una señal de prudencia tanto de bancos como de clientes. Para 2026, la sostenibilidad del crecimiento crediticio dependerá de si la mejora en número de operaciones logra traducirse en mayor actividad productiva, sin deteriorar calidad de cartera, en un entorno donde el ahorro sigue siendo atractivo frente al riesgo.
SEPS endurece requisitos para calificadoras de riesgo del sector cooperativo
La Superintendencia de Economía Popular y Solidaria (SEPS) reforzó el marco regulatorio aplicable a las calificadoras de riesgo que evalúan cooperativas de ahorro y crédito y mutualistas, mediante una resolución que, aunque corrige un aspecto formal, consolida exigencias clave sobre independencia, transparencia y calidad técnica.
Entre los cambios centrales, se establece que las calificadoras deberán contar con registro vigente tanto en la SEPS como en la Superintendencia de Bancos, presentar metodologías explícitas de calificación, reglamentos internos y estructuras claras de gobierno corporativo. Además, se refuerzan los requisitos de idoneidad profesional del personal técnico y se endurecen las reglas para prevenir conflictos de interés, prohibiendo que las firmas presten servicios de asesoría a las entidades que califican o subcontraten procesos críticos del análisis.
La norma fija licencias de operación por un período de tres años y faculta al organismo de control a suspender temporalmente o cancelar de forma definitiva la autorización de aquellas calificadoras que incumplan las disposiciones. El objetivo declarado es elevar la confiabilidad de las calificaciones en un segmento del sistema financiero que concentra una parte relevante del ahorro de los hogares y que ha enfrentado episodios de estrés en años recientes.
Comentario Diligence. Aunque no introduce cambios estructurales, la resolución reduce espacios de discrecionalidad y eleva el piso regulatorio para las calificadoras que operan en el sector popular y solidario. En la práctica, la medida apunta a fortalecer la calidad de la información de riesgo y a mejorar la disciplina de mercado en un sistema donde la confianza sigue siendo un activo frágil y determinante.
EN LA REGIÓN
Petro anuncia inicio de reducción en precio de la gasolina tras saldar deuda del FEPC
El presidente de Colombia, Gustavo Petro, anunció que su Gobierno comenzará a bajar el precio de la gasolina, tras afirmar que se ha saldado completamente la deuda del Fondo de Estabilización de Precios de los Combustibles (FEPC), un pasivo que, según él, superó los 70 billones de pesos heredados de administraciones anteriores.
El mandatario comunicó la decisión a través de su cuenta en la red social X, en respuesta a críticas del expresidente Álvaro Uribe sobre el manejo de la deuda pública y los efectos en el precio de los combustibles. Petro explicó que la amortización de esos compromisos —junto con la apreciación del peso frente al dólar— crea condiciones para iniciar una disminución del precio del galón de gasolina en Colombia, aunque no precisó fechas ni el alcance específico de la reducción.
Hasta enero de 2026, los precios de la gasolina y el ACPM quedaron por encima de niveles previos, con ajustes automáticos regidos por la regulación del mercado colombiano que consideran costos de producción, impuestos, transporte y márgenes de distribución.
Comentario Diligence. El anuncio de Petro pone en marcha una narrativa política y económica con impacto directo en el bolsillo de los consumidores y en los costos logísticos del sector productivo. Aunque no se han detallado los mecanismos ni cronograma de la rebaja, el vínculo entre la cancelación de la deuda del FEPC y la reducción del precio introduce una señal de alivio en medio de un contexto de presiones inflacionarias y ajuste de combustibles.
Peruanos impulsan récord en la bolsa local
La Bolsa de Valores de Lima atraviesa un rally inusual. En 2025, el Índice General acumula una ganancia cercana al 50 %, lo que ha llevado a que los inversionistas peruanos destinen a la bolsa un monto nunca antes visto. Unas 42.000 personas ingresaron al mercado este año y los inversionistas minoristas ya explican cerca del 32 % del monto negociado, el nivel más alto en al menos una década.
El contraste está en los extranjeros: su participación cayó a alrededor del 8 %, muy por debajo del promedio histórico. El impulso local se apoya en buenos precios de metales, inflación baja y un entorno financiero más estable.
Comentario DIligence. El caso peruano evidencia cómo el ahorro local puede sostener un rally bursátil cuando los retornos son excepcionales. La pregunta es si este entusiasmo resistirá una eventual normalización de ganancias en 2026.
EN EL MUNDO
Amazon asegura nuevo cobre “made in USA” para data centers
Amazon acordó comprar cobre producido en Arizona, el primer nuevo suministro del metal en Estados Unidos en más de una década, para atender la creciente demanda de sus centros de datos, reportó The Wall Street Journal. El insumo proviene de una mina reactivada por Rio Tinto, que utiliza una tecnología innovadora —bacterias y ácido— para extraer cobre de yacimientos de baja ley que antes no eran rentables.
El acuerdo, firmado por dos años con Amazon Web Services, funciona como una prueba comercial clave para el proyecto Nuton de Rio Tinto y refleja el apetito estructural por cobre vinculado a la expansión de infraestructura digital, inteligencia artificial y transición energética. El metal será utilizado principalmente en la construcción de data centers en EE. UU.
Comentario Diligence: Más que una alianza puntual, las conversaciones revelan un cambio estructural en la industria: los fabricantes tradicionales priorizan costos, confiabilidad y escala sobre el origen de la tecnología. BYD se consolida como proveedor global clave, incluso para competidores occidentales, mientras Ford ajusta su estrategia ante un mercado eléctrico menos lineal de lo esperado.
Eso es todo por hoy. Nos leemos de nuevo el lunes. Disfruta del fin de semana.