


Cinco minutos de economía para arrancar su jornada.
SRI habilita cobro en línea de la tasa del 30% a importaciones desde Colombia
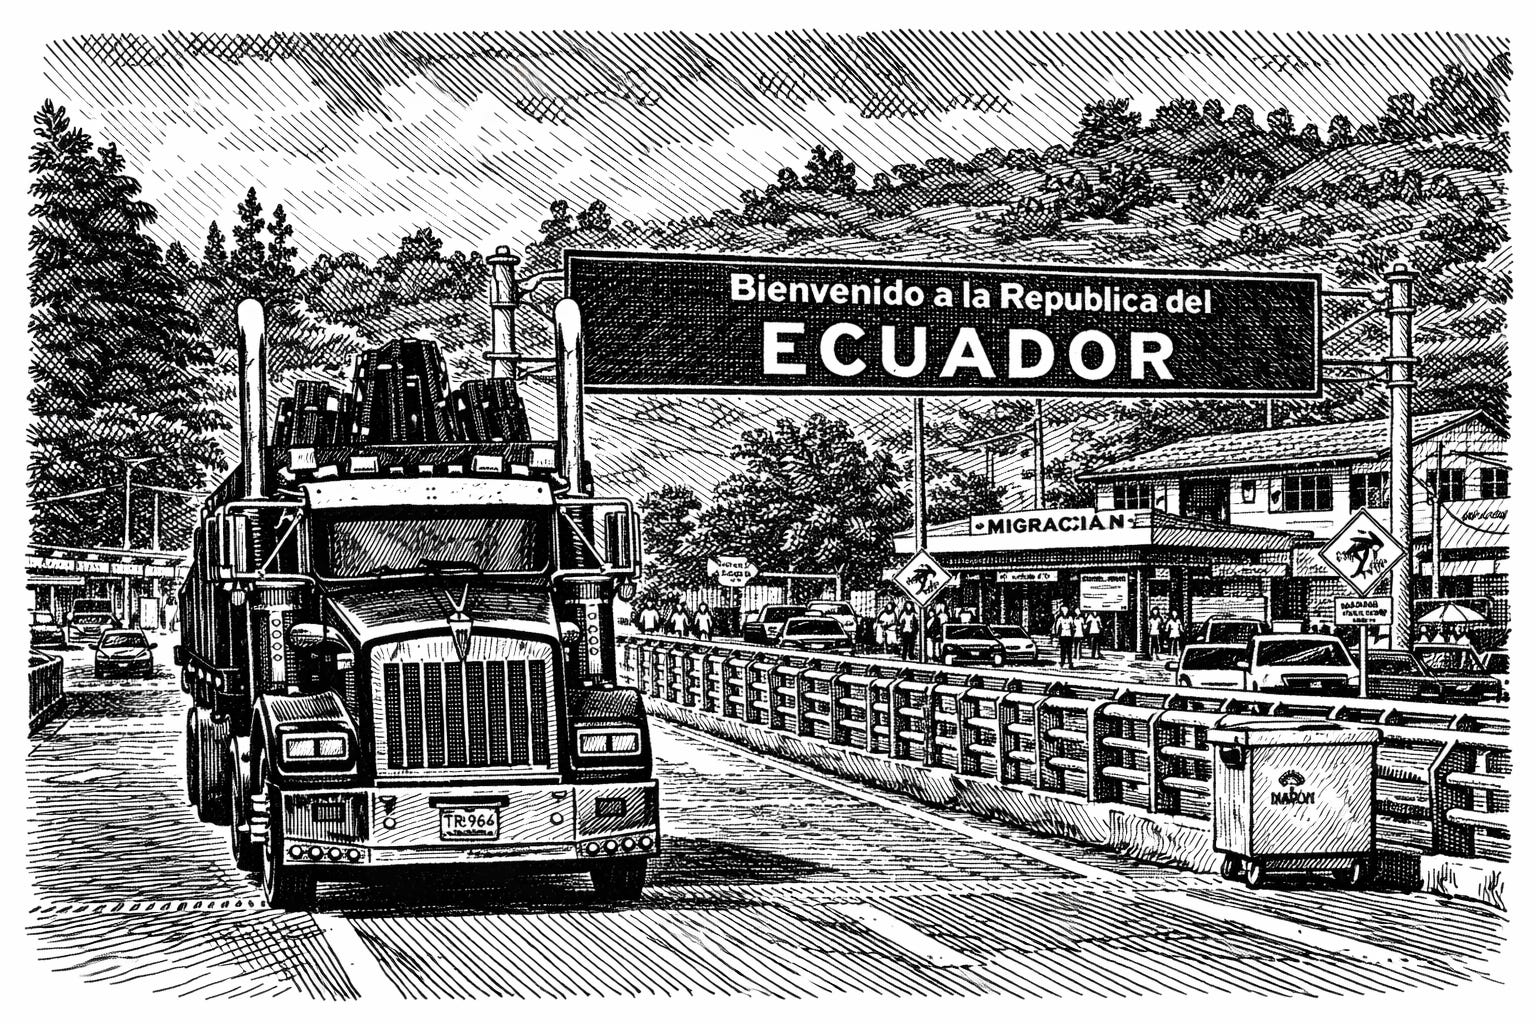
El Servicio de Rentas Internas (SRI) expidió las disposiciones para la recaudación de la tasa por servicio aduanero por concepto de control aduanero aplicada a las mercancías que ingresen desde Colombia, creada previamente por resolución del Senae. La normativa establece que el pago deberá realizarse desde el 1 de febrero de 2026 como requisito previo para la salida autorizada de las mercancías del control aduanero.
La resolución dispone la habilitación del servicio en línea “Pago tasa SENAE” en el portal del SRI, mediante pasarelas de pago oficiales. El comprobante deberá asociarse obligatoriamente a la declaración aduanera dentro del control concurrente y no podrá extinguirse mediante compensación con notas de crédito. En los casos en que el importador no cuente con clave de acceso, el Senae facilitará el pago a través de usuarios habilitados en pasos terrestres, marítimos o arribos internacionales, bajo responsabilidad institucional.
En paralelo, el Comité Empresarial Ecuatoriano (CEE) fue convocado a una reunión este lunes 2 de febrero en Cancillería para analizar alternativas frente a la afectación que enfrenta el sector productivo por la entrada en vigencia del arancel del 30% impuesto por Colombia a 23 categorías de productos ecuatorianos. Aunque Ecuador y Colombia sostuvieron contactos diplomáticos previos para abordar la crisis bilateral, los efectos de la guerra arancelaria continúan profundizándose en la frontera común. El transporte de carga sigue afectado por largas filas de camiones a la espera de la aplicación de los gravámenes, sin una solución inmediata a la vista.
Comentario Diligence: El SRI cierra el circuito operativo de la tasa del 30% y la convierte en un requisito efectivo de importación, eliminando márgenes de discrecionalidad o diferimiento. Con la recaudación centralizada y sin posibilidad de compensación, la medida consolida el arancel como una barrera comercial plenamente vigente en el conflicto Ecuador–Colombia, mientras el impacto logístico y productivo ya se hace visible en la frontera y presiona por una salida política al conflicto.
Ecuador reduce su crecimiento potencial de largo plazo a 2,2%
El Banco Central del Ecuador (BCE) revisó a la baja la Tasa de Crecimiento de Largo Plazo (TCLP) y la fijó en un promedio de 2,2% para el período 2025–2029, confirmando una desaceleración estructural del crecimiento potencial de la economía. La actualización incorpora la información más reciente de las Cuentas Nacionales y las proyecciones macroeconómicas oficiales, y muestra que el crecimiento potencial seguirá dependiendo principalmente del capital, con una contribución promedio de 1,1 puntos porcentuales, seguido por el empleo (0,6 pp) y la productividad total de los factores (0,5 pp).
En términos simples, el PIB potencial refleja qué tan rápido puede crecer una economía de forma sostenible, sin generar desequilibrios como inflación o pérdida de competitividad. No se trata de lo que la economía crece en un año bueno o malo, sino del “techo” de crecimiento que permiten sus fundamentos: inversión, empleo, productividad, energía, infraestructura y reglas claras. Cuando el PIB potencial se reduce, el margen para crecer más rápido se vuelve cada vez más estrecho.
El BCE explica que, aunque el PIB se contrajo en 2024 (-2,0%), el PIB potencial continuó creciendo, pero a un ritmo menor, afectado por la desaceleración de la inversión, los choques energéticos, las disrupciones logísticas y el deterioro de la seguridad interna. Para 2025, el crecimiento potencial se redujo a 1,4%, desde 3,2% en 2024, como resultado del efecto rezagado de la caída en la formación bruta de capital fijo y una menor dinámica de la productividad. A mediano plazo, el organismo prevé que la economía opere con una brecha del producto positiva pero estrecha, en un contexto en el que el crecimiento efectivo apenas superaría al potencial.
Comentario Diligence: El mensaje es estructural. Ecuador puede crecer, pero crecerá poco si no rompe los límites de inversión, productividad y seguridad. Una TCLP de 2,2% no alcanza para absorber empleo, reducir pobreza de forma sostenida ni sostener la dolarización en el largo plazo. Sin reformas que impulsen el capital, la energía y la confianza, el país seguirá atrapado en un techo de crecimiento bajo, incluso en años de recuperación cíclica.
Bajan tasas productivas y suben en microcréditos en febrero de 2026
Las tasas de interés activas referenciales muestran en febrero de 2026 un ajuste mixto frente a enero. Los créditos productivos registran descensos relevantes, especialmente el productivo empresarial, que cae de 9,91 % a 9,03 %, y el productivo corporativo, que baja de 7,74 % a 7,54 %. También retroceden las tasas educativas y crediticias inmobiliarias, mientras que los segmentos de vivienda social y de interés público se mantienen sin cambios.
En contraste, se observa un repunte en los segmentos de mayor riesgo, como consumo (15,79 % a 15,86 %) y microcrédito, donde el minorista y el de acumulación simple registran alzas. La inversión pública también sube, de 8,30 % a 8,46 %, marcando un mayor costo financiero para proyectos estatales.
Comentario Diligence: La señal es clara: el sistema financiero abarata el crédito productivo formal, pero endurece el costo para consumo y microemprendimientos, reflejando una lectura de riesgo aún elevada en los segmentos más vulnerables. Para la reactivación, el alivio llega a empresas medianas y grandes; para hogares y microcrédito, el financiamiento sigue siendo caro.
EN LA REGIÓN
Bonos latinoamericanos se reordenan por cercanía con Trump y Ecuador gana protagonismo
Los inversionistas en deuda soberana están ajustando sus estrategias en América Latina en función de la alineación política con la administración de Donald Trump. De acuerdo con Bloomberg, gestoras como T. Rowe Price, TCW y Gramercy Funds están privilegiando bonos de países percibidos como cercanos a Washington, en lo que JPMorgan describe como una “nueva realidad” para los mercados emergentes, donde la geopolítica pasa a ser un factor central de asignación de capital junto a los fundamentos macroeconómicos.
Ecuador aparece como uno de los principales beneficiarios de este giro. Bloomberg señala que el presidente Daniel Noboa ha fortalecido su vínculo con Estados Unidos al respaldar públicamente la política exterior de Trump y ordenar una mayor cooperación en seguridad, especialmente en la lucha contra el narcotráfico y el tráfico de armas. Ese alineamiento coincidió con un mejor desempeño financiero: la deuda ecuatoriana generó retornos cercanos al 3% en enero y el país regresó a los mercados internacionales con una emisión récord de USD 4.000 millones, la primera desde la reestructuración de 2020.
El reporte subraya que esta dinámica no es exclusiva de Ecuador. Argentina y El Salvador también han visto un mejor desempeño de sus bonos, mientras que países con gobiernos de izquierda o con relaciones más tensas con EE.UU. enfrentan mayor volatilidad. Para los gestores, el mensaje es claro: la administración Trump está dispuesta a usar herramientas políticas y económicas para premiar aliados y presionar a gobiernos no alineados, un enfoque que algunos analistas ya denominan la “Donroe Doctrine”, en alusión a una versión moderna de la Doctrina Monroe.
Comentario Diligence: la mejora en los spreads de Ecuador refleja una prima geopolítica favorable que hoy juega a su favor. Sin embargo, este respaldo externo no reemplaza los desafíos internos: crecimiento potencial bajo, dependencia del financiamiento y fragilidad fiscal. El reto para Ecuador es convertir el viento político a favor en inversión productiva y estabilidad de largo plazo, antes de que el ciclo geopolítico vuelva a cambiar.
Argentina sigue la baja del riesgo país y observa el caso Ecuador
El Gobierno argentino sigue de cerca la reciente caída del riesgo país y toma como referencia la experiencia de Ecuador, según señaló La Nación. El medio destaca que la compresión del spread soberano ecuatoriano se aceleró tras el retorno del país a los mercados internacionales de capitales, luego de varios años de exclusión, apoyado en operaciones de manejo de deuda, respaldo de organismos multilaterales y una señal de mayor disciplina fiscal.
De acuerdo con La Nación, el caso ecuatoriano es observado en Buenos Aires como un ejemplo de cómo una mejora en la percepción de riesgo puede abrir nuevamente el acceso al financiamiento externo y reducir el costo del crédito, aun en economías con antecedentes de default. En Ecuador, la baja del riesgo país se consolidó en las primeras semanas de 2026, en paralelo a nuevas emisiones de bonos y a un mayor apetito de los inversores por activos de mercados emergentes.
Comentario Diligence: El interés argentino por el “caso Ecuador” confirma que la caída del riesgo país tiene un fuerte componente de señal política y financiera. Sin embargo, su sostenibilidad depende menos del momento de mercado y más de la consistencia macroeconómica en el tiempo. Para Ecuador, el desafío sigue siendo convertir la mejora en spreads en inversión real y crecimiento potencial, evitando que el alivio financiero sea solo un episodio transitorio.
EN EL MUNDO
Polymarket: la “máquina de la verdad” cripto que desafía a los reguladores
La plataforma de apuestas basada en criptomonedas Polymarket, valuada en cerca de USD 9.000 millones, se consolidó como uno de los experimentos más disruptivos del ecosistema cripto-financiero, al permitir a usuarios apostar sobre eventos políticos, económicos y culturales en tiempo real. Según The Wall Street Journal, su fundador, Shayne Coplan, convirtió el sitio en una referencia global para anticipar resultados —desde elecciones presidenciales hasta decisiones de política pública— bajo la premisa de que los mercados de apuestas reflejan mejor la “verdad” que las encuestas tradicionales.
El crecimiento de Polymarket no estuvo exento de tensiones regulatorias. El Wall Street Journal revela que el Departamento de Justicia de EE.UU. investigó si la plataforma violó normas contra el lavado de dinero, luego de un operativo del FBI en 2024 en el que agentes incautaron el teléfono de Coplan. La pesquisa, sin embargo, fue archivada, lo que permitió a la compañía continuar operando y expandirse, incluso en un contexto de mayor escrutinio sobre criptoactivos, apuestas y financiamiento político.
Comentario Diligence: Polymarket refleja una frontera cada vez más difusa entre finanzas, tecnología y política. Su éxito muestra cómo los mercados predictivos ganan influencia como herramientas de señalización, pero también expone vacíos regulatorios difíciles de cerrar. Para gobiernos y reguladores, el desafío no es solo legal, sino conceptual: cómo supervisar plataformas que combinan apuestas, información y criptofinanzas sin sofocar innovación ni perder control sobre riesgos sistémicos.
FT revela asesoría de Mandelson a Epstein para presionar al Reino Unido
El exministro británico y actual embajador del Reino Unido en EE.UU., Peter Mandelson, aconsejó en 2009 a Jeffrey Epstein que JPMorgan debería “amenazar” al gobierno británico con trasladar operaciones fuera del país si avanzaba un impuesto a los banqueros. Así lo reveló el Financial Times, a partir de correos electrónicos que muestran cómo Mandelson, entonces secretario de Negocios, sugería una estrategia de presión directa sobre el entonces canciller Alistair Darling.
Según el FT, Mandelson recomendó a Epstein que JPMorgan Chase & Co., bajo el liderazgo de Jamie Dimon, utilizara su peso sistémico para influir en la política fiscal del Reino Unido en plena crisis financiera global. El episodio añade un nuevo capítulo a las revelaciones sobre la influencia informal de Epstein en círculos de poder financiero y político, y reabre cuestionamientos sobre la cercanía entre altos funcionarios y grandes bancos en momentos de definición regulatoria clave.
Comentario Diligence: El caso expone hasta qué punto la frontera entre política pública y lobby financiero puede volverse difusa en contextos de crisis. Más allá del escándalo personal asociado a Epstein, el trasfondo es estructural: la capacidad de los grandes bancos globales para condicionar decisiones fiscales mediante amenazas creíbles de relocalización. Para los mercados, el episodio recuerda que la arquitectura regulatoria no se define solo en parlamentos, sino también en canales informales donde poder, acceso e intereses convergen.
Eso es todo por hoy, nos leemos mañana.