


Cinco minutos de economía para arrancar su jornada.
Cacao lidera el repunte exportador y manufacturas de metal caen: radiografía del desempeño no petrolero 2025
Entre enero y septiembre de 2025, las exportaciones no petroleras crecieron 18,9 % en valor FOB, impulsadas por los productos tradicionales, aunque con comportamientos marcadamente divergentes. El cacao y sus elaborados se consolidaron como el motor del crecimiento, con una expansión de 50,6 % interanual, reflejando precios internacionales favorables y una mayor penetración en mercados destino. Le siguieron los productos mineros (+19,6 %) y el camarón (+19,5 %), este último manteniéndose como el principal rubro no petrolero en generación de divisas, con más de USD 6.200 millones en el periodo.
📊 Ranking de crecimiento exportador 2025 (ene–sep, variación en valor FOB)
Fuente: Banco Central del Ecuador
1. Cacao y elaborados — +50,6 %
2. Productos mineros — +19,6 %
3. Camarón — +19,5 %
4. Enlatados de pescado — +14,9 %
5. Banano y plátano — +11,9 %
6. Categoría “otros” (no tradicionales) — +10,6 %
7. Madera — +4,2 %
8. Flores naturales — +3,5 %
9. Atún y pescado — +1,9 %
10. Café y elaborados — –2,8 %
11. Manufacturas de metal — –5,0 %
Los enlatados de pescado crecieron 14,9 %, mientras que banano y plátano registraron un avance de 11,9 %, consistente con ajustes logísticos y normalización fitosanitaria. La categoría “otros” dentro de los no tradicionales aumentó 10,6 %, evidenciando cierta diversificación, aunque con menor peso relativo. En rangos de crecimiento moderado se ubicaron madera (+4,2 %) y flores naturales (+3,5 %). El atún y pescado subió apenas 1,9 %, afectado por caídas en volumen exportado.
En contraste, el café retrocedió 2,8 % en valor FOB, golpeado por una reducción del 19,4 % en toneladas exportadas, pese al repunte de 20,5 % en precio unitario, lo que plantea dudas sobre sostenibilidad sin fortalecimiento productivo. La única caída estructural correspondió a manufacturas de metal (–5 %), reflejando desaceleración industrial regional y menor demanda desde mercados limítrofes.
Comentario Diligence: La composición del crecimiento revela un viraje hacia productos con mayor valor agregado —especialmente cacao— y confirma la relevancia estratégica del sector minero como fuente emergente de divisas. La resiliencia del camarón continúa siendo un soporte clave para la balanza externa. Sin embargo, la caída del café en términos reales, junto con el deterioro de manufacturas de metal, muestra señales de fragilidad en sectores dependientes de capacidad productiva y articulación industrial. La tendencia sugiere que el crecimiento exportador actual responde más a factores de precio y demanda externa que a mejoras estructurales de competitividad.
¿El riesgo país de Ecuador romperá el piso de los 600 puntos?
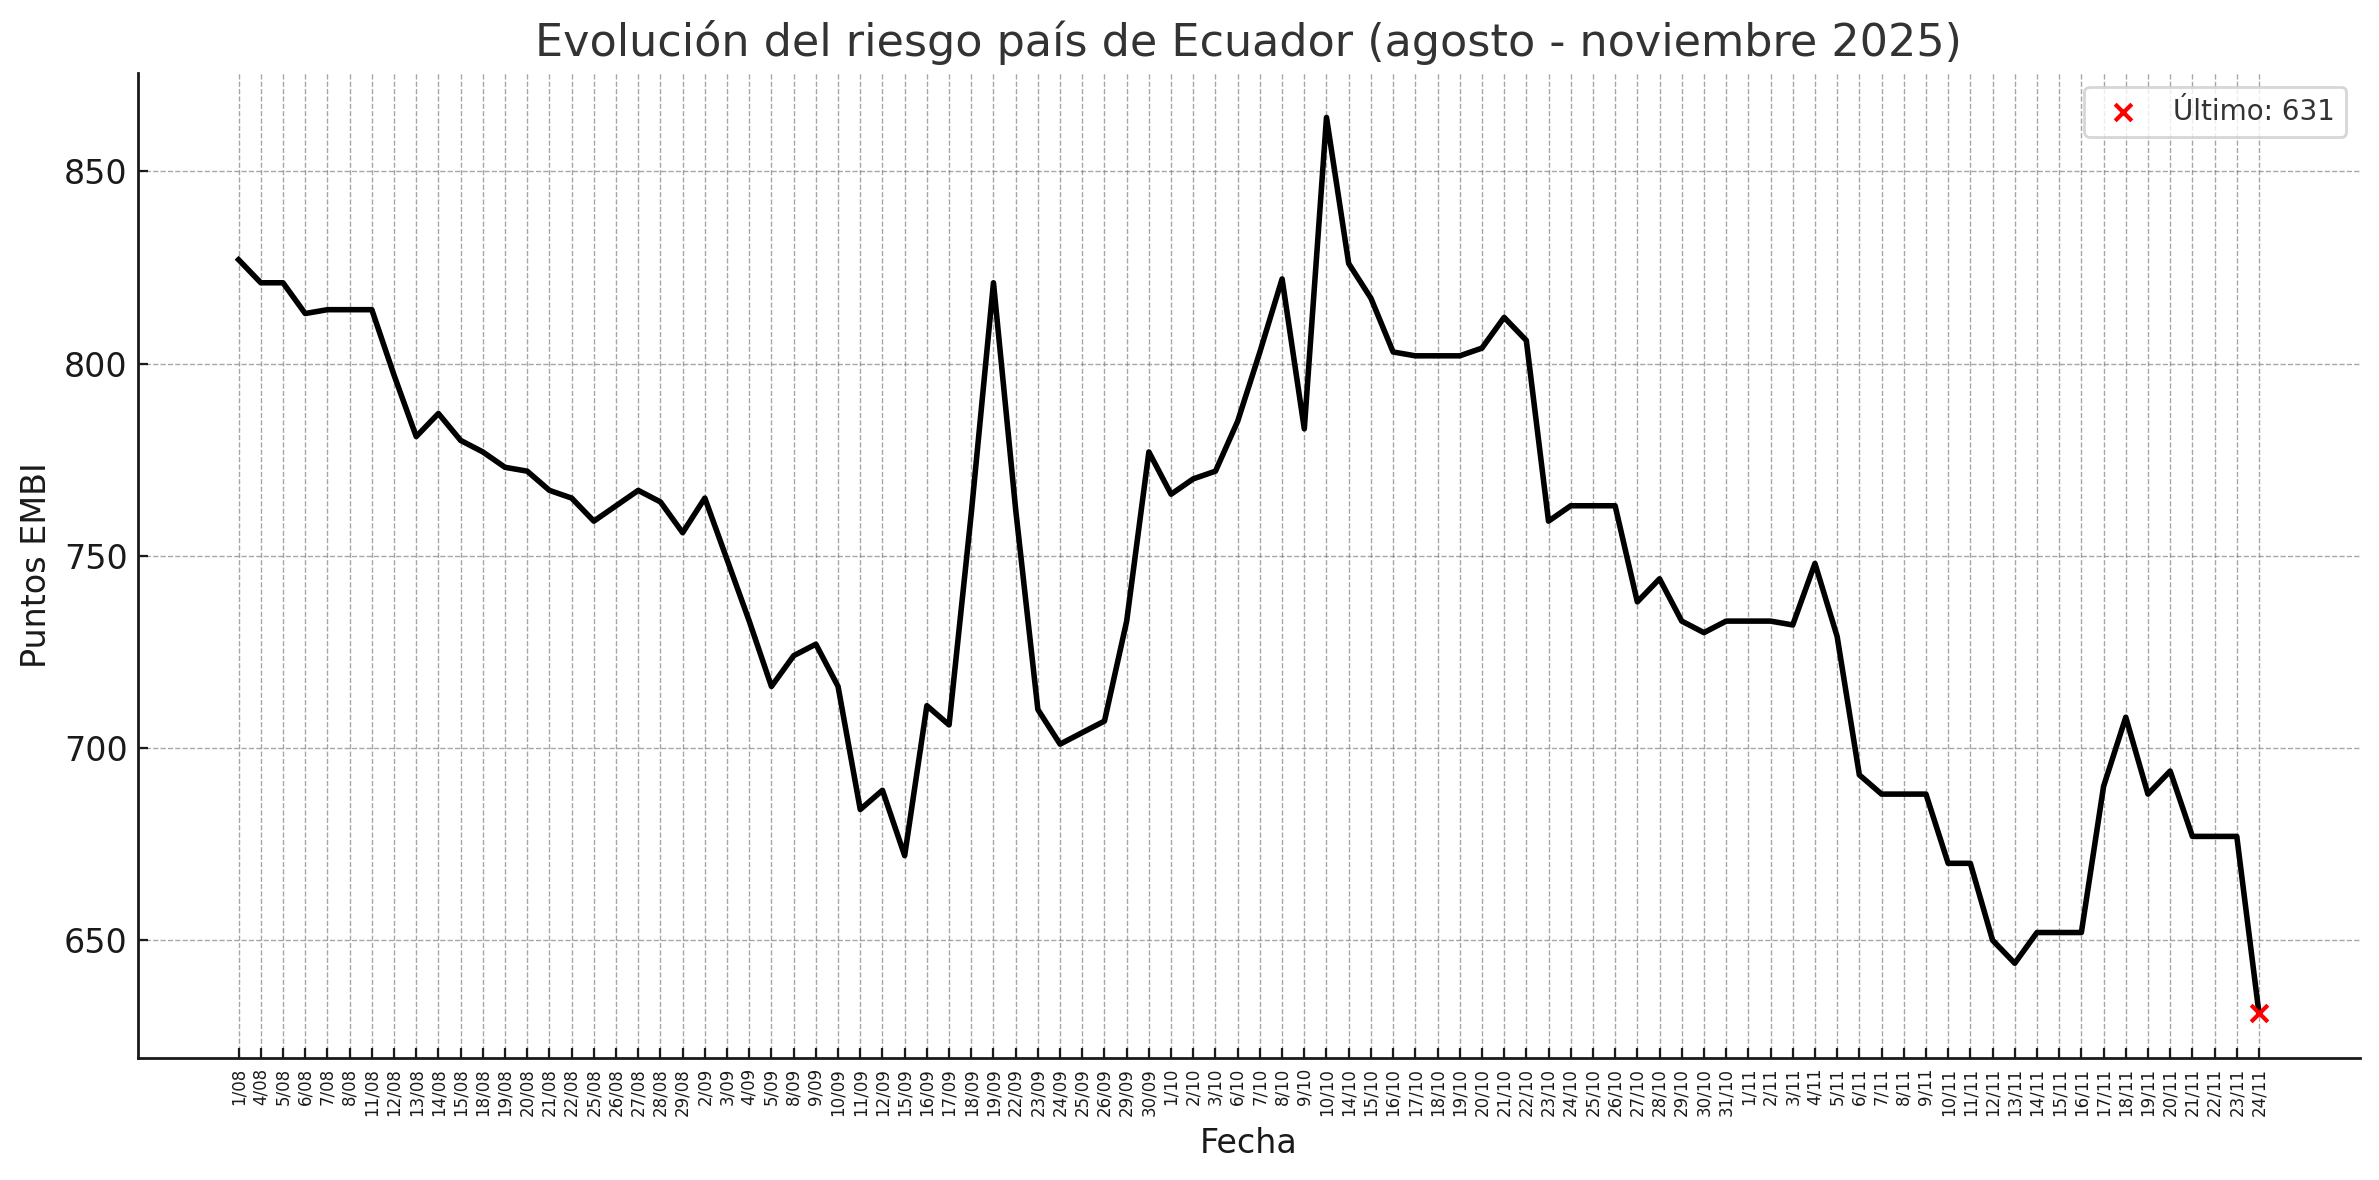
Entre finales de agosto y el 24 de noviembre de 2025, el riesgo país ha registrado un descenso sostenido desde niveles superiores a 820 puntos hasta ubicarse en 631 puntos este lunes, su nivel más bajo desde mediados de 2019. La caída se aceleró en noviembre: de 708 puntos el 18 de noviembre a 631 el 24, es decir, una mejora de 76 puntos básicos en seis días. Esta trayectoria a la baja se mantiene pese a episodios recientes de incertidumbre política.
Un punto de inflexión se produjo tras el paro nacional de septiembre-octubre, que elevó inicialmente la percepción de riesgo, impulsando el indicador por encima de los 800 puntos entre el 14 y el 22 de octubre, con picos de 826 bps. No obstante, una vez disipado el conflicto social y retomada la agenda económica, comenzó un ajuste progresivo. El riesgo atravesó el umbral de los 750 puntos a finales de octubre, y continuó descendiendo incluso después del revés del Gobierno en la consulta popular. Aunque el indicador rebotó a 690 el lunes 17 de noviembre, retomó el ritmo bajista y alcanzó los niveles actuales.
Comentario Diligence: El mercado está enviando una señal clara: más allá de los episodios de tensión política y social —como el paro de septiembre-octubre o el resultado adverso de la consulta popular—, los inversionistas están evaluando la capacidad del Gobierno para sostener el programa fiscal y mantener el acuerdo con el FMI. La resiliencia del riesgo país sugiere que los operadores priorizan la continuidad de reformas sobre el ruido coyuntural.
Dueños de Tía presentan oferta de USD 1.000 millones por Carrefour Argentina, según LatinFinance
Según LatinFinance, Grupo De Narváez (GDN) —conglomerado argentino propietario de la cadena Tía en Ecuador— realizó una oferta de USD 1.000 millones para adquirir la operación de Carrefour en Argentina, que incluye más de 590 locales comerciales y activos asociados como Carrefour Bank. La propuesta se estructura en alianza con la firma estadounidense de private equity L Catterton(participación 60/40).
Como parte de la estrategia, GDN también mantiene negociaciones avanzadas para vender su cadena Ta-Ta en Uruguay al paraguayo Grupo A.J. Vierci, con posibilidades de cierre en el primer trimestre de 2026.
La operación reforzaría la presencia del grupo en Argentina, mercado donde ha venido ampliando su actividad tras la adquisición en 2020 de las operaciones de Walmart, hoy Changomás, con 91 locales. En Ecuador, la compañía mantiene control de Tía, cadena de supermercados con más de 60 años en el país, sin que existan señales de ajuste estratégico vinculadas a esta transacción.
Comentario Diligence: El intento de adquisición de Carrefour posiciona a los dueños de Tía como uno de los actores regionales más activos en consolidación de retail. La decisión de desinvertir en Uruguay para financiar el refuerzo en Argentina revela una priorización de mercados con mayor potencial de crecimiento según la estrategia del grupo. Desde la perspectiva ecuatoriana, la operación refuerza la presencia y respaldo corporativo que tiene Tía, sin implicar cambios de propiedad o posicionamiento local. Se trata de uno de los movimientos más relevantes del sector minorista latinoamericano en los últimos años y refleja el retorno de capital regional hacia activos históricos operados previamente por multinacionales.
EN LA REGIÓN
Movii, tercera billetera digital más grande de Colombia, ingresa a Perú
La fintech colombiana Movii, que procesa cerca del 60 % del comercio electrónico en su país y cuenta con más de cinco millones de usuarios, anunció su entrada al mercado peruano, según Gestión. Invertirá USD 2,2 millones en los próximos dos años, financiados con recursos propios, y proyecta captar 8 % del mercado en cinco años, lo que implicaría procesar más de 192 millones de transacciones al año.
El cofundador, Hernando Rubio, señaló que Perú presenta condiciones similares a las que enfrentó Movii en Colombia, con un ecosistema de pagos históricamente concentrado y ahora en fase de apertura. La empresa buscará alianzas con bancos y actores locales, con miras a integraciones con billeteras existentes como Yape y Plin.
Comentario Diligence: La expansión confirma el avance de las fintech regionales hacia mercados con alto potencial digital. Ecuador no aparece en el radar inmediato, pero el movimiento anticipa mayor competencia en soluciones de pagos, presionando a actores locales a acelerar innovación y alianzas estratégicas.
La salida de Telefónica de Chile se complica por falta de ofertas vinculantes
Telefónica mantiene activo el proceso de venta de su filial en Chile, pero hasta la fecha no ha recibido ofertas vinculantes, pese a que el objetivo inicial era cerrar la operación hacia finales de 2025. Según Diario Financiero, cuatro factores explican el estancamiento: la inclusión de su 40 % en Onnet —empresa de fibra óptica en sociedad con KKR—, cuya venta conjunta genera divergencias; la dificultad para concretar la venta del edificio corporativo en Plaza Baquedano, que ha recibido propuestas por debajo del valor esperado; los riesgos regulatorios debido al interés de competidores locales, lo que implicaría una revisión de uno a dos años por parte de la Fiscalía Nacional Económica (FNE); y el deterioro financiero, ya que la compañía acumula pérdidas por más de CLP 119.000 millones a septiembre de 2025, un aumento del 33 % interanual.
Comentario Diligence: La operación sigue abierta, pero sin avances sustanciales. La falta de ofertas vinculantes refleja percepción elevada de riesgo. Telefónica deberá flexibilizar precio o escindir activos si quiere cerrar dentro del plazo previsto.
EN EL MUNDO
Sobreoferta global empujará caída del precio del petróleo desde 2026, advierte JP Morgan
JP Morgan proyecta que la demanda mundial de petróleo alcance 105,5 millones de barriles diarios (mbd) en 2025 y acelere su crecimiento en 2027. Sin embargo, la oferta crecería a un ritmo mayor, llegando a triplicar el incremento de la demanda entre 2025 y 2026, impulsada sobre todo por productores no-OPEP+, con fuerte expansión de proyectos costa afuera y shale.
La producción offshore aportaría 0,5 mbd adicionales en 2025, 0,9 mbd en 2026 y 0,4 mbd en 2027, con visibilidad operativa asegurada por contratos de FPSOs hasta 2029. El shale global sumaría 0,8 mbd el próximo año y aumentos adicionales de 0,4 mbd y 0,5 mbd en 2026 y 2027. Argentina, con Vaca Muerta, emerge como nuevo eje de crecimiento por su escalabilidad, bajos costos y capacidad exportadora.
Además, los inventarios globales aumentaron el equivalente a 1,5 mbd este año, principalmente en crudo flotante y almacenamiento en China, volumen que se incorporaría como oferta a partir de 2026. Bajo este escenario, el superávit podría alcanzar 2,8 mbd en 2026 y 2,7 mbd en 2027.
JP Morgan anticipa que este exceso presionará los precios: estima un Brent promedio de USD 58 por barril en 2026 (con caída hacia los USD 50 bajos en el primer trimestre) y de USD 42 en 2027, con cierres anuales en torno a USD 30. El reequilibrio del mercado dependerá de recortes de producción voluntarios e involuntarios, al margen del ajuste natural de oferta y demanda.
Comentario Diligence: El escenario confirma un ciclo de precios bajos liderado por la expansión estructural de oferta no-OPEP+. Para exportadores tradicionales como Ecuador supone un riesgo relevante sobre ingresos fiscales y balanza externa, en momentos de limitada capacidad de inversión y márgenes operativos más estrechos. La resiliencia se concentrará en operadores con estructuras de costos más competitivas, como los proyectos offshore y shale.
EE.UU. explora promover la adopción del dólar en terceros países para reforzar su hegemonía monetaria
El Financial Times reporta que funcionarios del gobierno estadounidense mantienen conversaciones para incentivar que más países adopten el dólar como moneda principal, ante el temor de que iniciativas lideradas por China erosionen su dominio global. El economista Steve Hanke —experto en dolarización— confirmó que fue consultado por altos cargos del Tesoro, la Casa Blanca y el Consejo de Seguridad Nacional durante agosto de 2025, aunque aún no existe una decisión oficial.
Las discusiones se enmarcan en el análisis de cómo extender la influencia del dólar, incluso evaluando casos como Argentina —considerado por algunos analistas como candidato natural por su historial de crisis cambiarias—, aunque tanto el gobierno argentino como el estadounidense niegan que la dolarización esté en estudio inmediato. Hanke señaló que el interés en este tipo de políticas se vincula también a la expansión de stablecoins respaldadas por dólares.
Un portavoz de la Casa Blanca indicó al FT que las reuniones forman parte de un proceso de escucha y no reflejan posiciones definitivas: “El presidente Trump ha reafirmado su compromiso con la fortaleza del dólar”.
El artículo menciona que Ecuador y El Salvador ya tienen dolarización plena, pero no profundiza en estos casos.
Comentario Diligence: El debate en Washington sobre promover la dolarización como instrumento geopolítico marca un giro estratégico: de una decisión impulsada históricamente por crisis económicas internas (caso Ecuador 2000) hacia una herramienta de política exterior en el marco de la competencia con China. Aunque no se plantean acciones concretas, el hecho de que se consulte a figuras como Hanke revela la intención de explorar mecanismos alternativos para reforzar la influencia monetaria. Para países latinoamericanos con debilidad institucional, cualquier eventual impulso al dólar desde el exterior dependerá más de la capacidad interna de sostener disciplina fiscal y fortalecer gobernanza que de acuerdos políticos.
Eso es todo por hoy, nos leemos mañana.