


Cinco minutos de economía para arrancar su jornada.
2016 vs. 2026 (en realidad, 2014–2024): cómo se reordenó el ranking empresarial en Ecuador
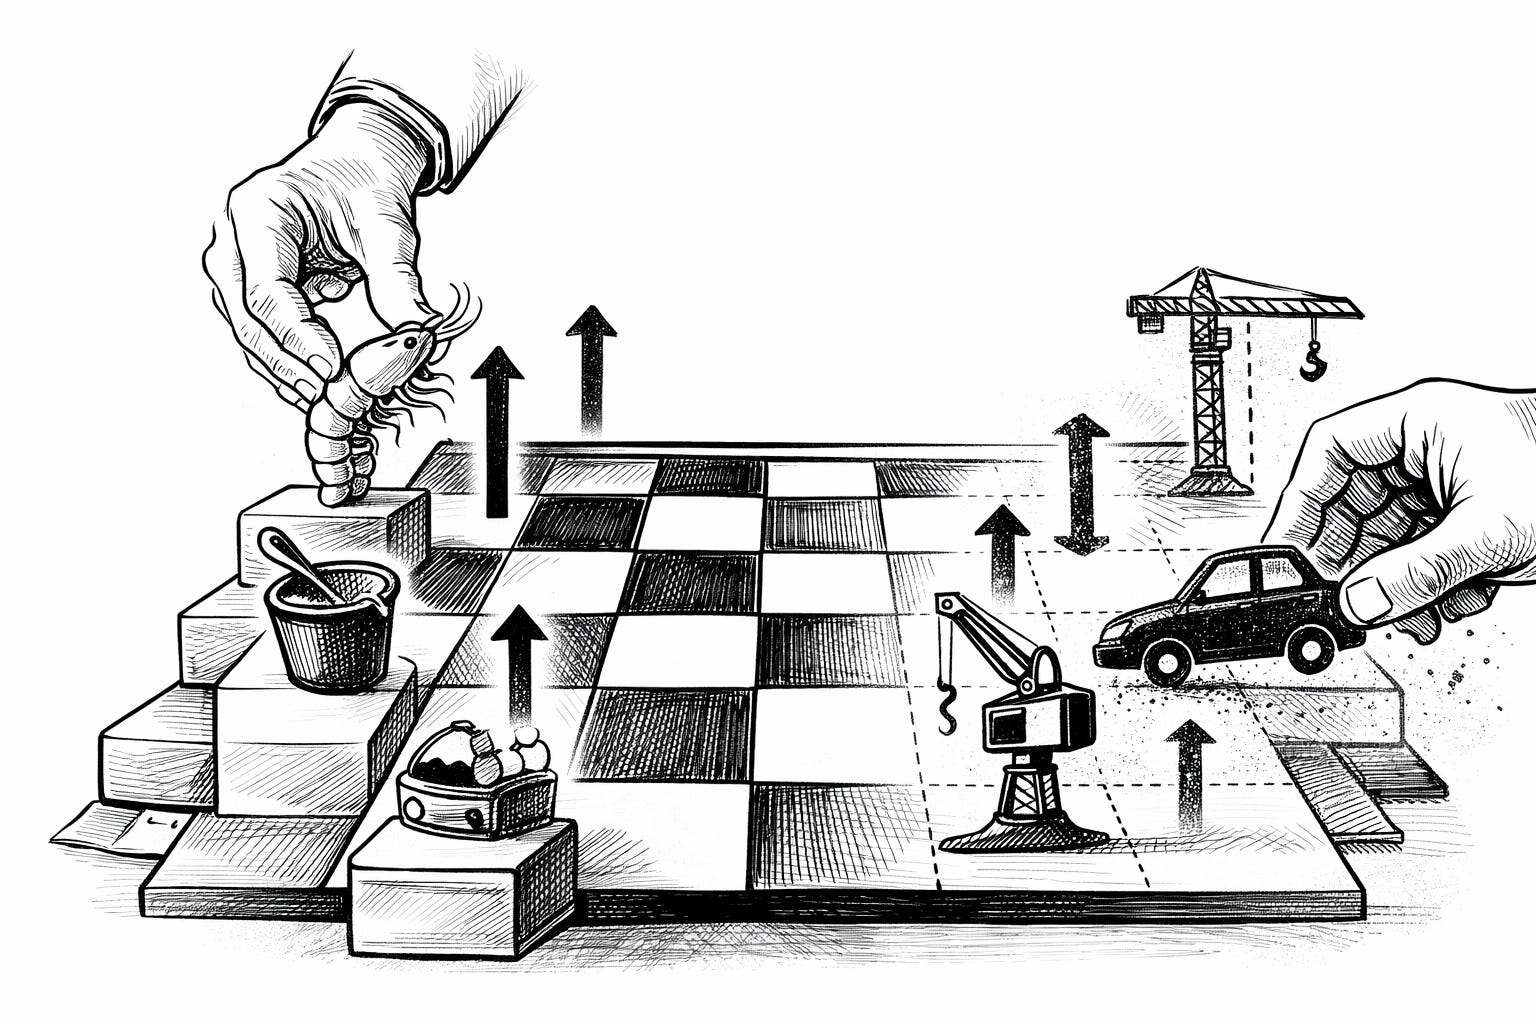
El 2026 arrancó con la tendencia en redes sociales de comparar el “antes y después” de una década: personas, marcas, ciudades y empresas. En Diligence aplicamos ese ejercicio al ranking empresarial ecuatoriano. Aunque el dato “2026” aún no existe —recién se publicará en 2027—, la comparación 2014 versus 2024 permite observar con claridad cómo se reordenó el mapa corporativo del país tras diez años de crisis fiscal, bajo crecimiento y cambios estructurales.
En 2014, el ranking por ventas reflejaba un Ecuador impulsado por gasto público, obra estatal y consumo interno. Corporación Favorita lideraba con holgura, seguida por Conecel (Claro), Corporación El Rosado, General Motors del Ecuador-Ómnibus BB, Pronaca y empresas ligadas a infraestructura y transporte, como CNO (Odebrecht). El peso de telecomunicaciones, automotriz y construcción era consistente con un modelo económico sostenido por inversión pública.
Diez años después, el ranking de 2024 muestra otra lógica. Corporación Favorita mantiene el liderazgo, ya no por expansión acelerada sino por eficiencia, escala y control logístico. El Rosado, Pronaca y Difare permanecen en el top gracias a su capacidad de adaptación en un mercado interno más frágil.
El cambio estructural está en los sectores que escalan posiciones. Industrial Pesquera Santa Priscila, vinculada al camarón, consolida un ascenso indiscutible, reflejo del giro exportador del país. El camarón pasó de complemento a pilar de la balanza comercial, y su presencia en el ranking lo confirma. A esto se suma el ingreso de las mineras, con Aurelian Ecuador (Lundin) y Ecuacorriente como nuevos actores relevantes, en línea con la mayor importancia de la minería como fuente de inversión y divisas.
En contraste, otros sectores retroceden o desaparecen. General Motors del Ecuador y Ómnibus BB salen del ranking; en 2024 cerraron su planta, hecho que simbolizó el declive industrial y la pérdida de competitividad del ensamblaje local. En telecomunicaciones, Otecel (Movistar) sigue presente, pero ya no bajo Telefónica España: el control pasó a Millicom, evidenciando el repliegue de capitales europeos y la reconfiguración del sector.
Comentario Diligence: El ranking 2014–2024 no habla de una economía que se diversificó, sino de una que se replegó y se reordenó. El ascenso del camarón y la minería confirma dónde están hoy las divisas; la salida de la industria automotriz y de la gran obra pública marca lo que el país dejó atrás. Diez años después, el liderazgo empresarial en Ecuador se explica menos por crecimiento y más por adaptación a un entorno más estrecho y concentrado.
Banca arranca 2026 con crédito al alza y ajuste mensual de depósitos
En enero de 2026, el tablero de Asobanca muestra un inicio de año con expansión anual de doble dígito en los principales agregados del sistema, aunque con señales mixtas en el fondeo. La cartera bruta se ubica en USD 51.761 millones, con crecimiento anual de 12,4% y variación mensual de 0,4%. Los depósitos totales alcanzan USD 60.112 millones, con crecimiento anual de 12,7%, pero registran una caída mensual de -0,8%. En balance, los activos totales suman USD 77.020 millones (+11,2% anual; +0,5% mensual), los pasivos totales USD 69.067 millones (+11,3% anual; +0,4% mensual) y el patrimonio total USD 7.868 millones (+10,2% anual; 0,0% mensual).
Por composición, la cartera se concentra en productivo (46,7%) y consumo (40,6%), con microcrédito (7,1%) como tercer componente relevante. En depósitos, predominan los depósitos a plazo (42,2%), seguidos por ahorros (29,4%) y un tercer rubro con 24,1% (otros depósitos con participación menor). La segmentación por tamaño confirma la concentración del sistema: bancos concentran USD 77.020 millones, grandes USD 50.677 millones, medianos USD 24.053 millones y pequeños USD 2.290 millones.
En este contexto de expansión del crédito, la morosidad bancaria mostró un leve repunte al inicio de 2026. En enero de 2026 se ubicó en 3,15%, por encima del 2,99% de diciembre de 2025 y ligeramente superior al 3,11% de enero de 2025. El movimiento es consistente con un ajuste típico de inicio de año, tras el cierre de la temporada alta de consumo y pagos, y no sugiere por ahora un deterioro abrupto en la calidad de cartera.
Comentario Diligence: El año arranca con crédito creciendo, balances sólidos y una morosidad aún contenida, pero con una señal a monitorear en el fondeo mensual. Si la desaceleración de depósitos persiste mientras la cartera mantiene su ritmo, el foco del sistema pasará del crecimiento al costo de fondeo y a la gestión de márgenes. Por ahora, el cuadro luce más cercano a un ajuste estacional que a un cambio de tendencia estructural.
Masha: la startup ecuatoriana que lleva la publicidad en TV y streaming a las pymes de México
La startup ecuatoriana Masha empieza a ganar tracción regional al posicionarse como una de las primeras plataformas que permite a pequeñas y medianas empresas anunciarse en TV y streaming de forma simple y automatizada. Según reportó Milenio, la compañía ya opera de manera consolidada en México, donde su tecnología basada en inteligencia artificial ha permitido que pymes accedan a espacios publicitarios en televisión conectada (Connected TV), un canal históricamente reservado para grandes marcas.
Fundada por Francisco Tobar (CEO) y Ramón Mateos (presidente), Masha nació en 2024 con un objetivo claro: democratizar la publicidad en TV y streaming. Para ello desarrolló un Ads Managerself-service que permite planificar, crear y distribuir anuncios en plataformas como Prime Video, Tubi, Plex, Roku y otros entornos de streaming, reduciendo costos, tiempos y barreras técnicas. Su propuesta se completa con Custom Storefronts white label para publishers y un Ad Creatorimpulsado por IA que genera piezas de video y audio en minutos.
De acuerdo con Endeavor Ecuador, en menos de dos años la compañía pasó de una visión ambiciosa a una ejecución concreta, con operaciones activas en México y pilotos en marcha para expandirse hacia Brasil y otros mercados de América Latina. El modelo apunta a que marcas de todos los tamaños puedan acceder a audiencias masivas con métricas, segmentación y escalabilidad propias del ecosistema digital, pero en pantallas de TV.
Comentario Diligence: El caso de Masha ilustra cómo el talento emprendedor ecuatoriano comienza a insertarse en verticales tecnológicas de alto valor agregado a nivel regional. Al atacar una ineficiencia histórica —el acceso restringido a la publicidad en TV— la empresa se posiciona en la convergencia entre medios tradicionales y tecnología digital. Si logra escalar sin perder foco operativo, Masha no solo amplía el alcance de las pymes, sino que también coloca a Ecuador en el mapa de innovación aplicada a la industria publicitaria latinoamericana.
EN LA REGIÓN
Amenaza de paro camionero en Colombia suma presión al comercio con Ecuador
El gremio camionero colombiano se declaró en alerta máxima y advirtió que no descarta un paro nacional si el Gobierno mantiene la decisión de permitir el ingreso de camiones ecuatorianos a todo el territorio colombiano, informó La República. La Asociación Colombiana de Camioneros (ACC) cuestiona que la medida se haya adoptado sin consulta previa y señala que afecta acuerdos alcanzados en mesas sectoriales.
El anuncio se produce en medio de la escalada comercial entre Ecuador y Colombia, marcada por aranceles recíprocos del 30% y tensiones en la frontera. Para Ecuador, una eventual paralización del transporte en Colombia implicaría mayores costos logísticos, retrasos en exportaciones y presión adicional sobre el comercio binacional.
Comentario Diligence: La disputa bilateral suma un nuevo frente operativo. La amenaza de paro en Colombia introduce un riesgo inmediato para la logística regional, amplificando los costos económicos de un conflicto que ya desbordó el plano arancelario.
Alicorp acelera su expansión regional y deja abierta la puerta a nuevas adquisiciones
Alicorp, empresa del Grupo Romero, no descarta nuevas operaciones de compra en la región tras adquirir el negocio de cuidado del hogar de Unilever en Colombia y Ecuador, una señal de que su estrategia de crecimiento inorgánico sigue activa y enfocada en consumo masivo, según reportó Semana Económica. La compañía busca reforzar categorías esenciales, ganar escala y consolidar marcas en mercados clave.
La transacción se alinea con el giro estratégico de Alicorp hacia su core de alta rotación y márgenes defensivos, aprovechando la salida selectiva de multinacionales de activos no estratégicos. En Ecuador, el movimiento refuerza la presencia operativa del grupo y su rol dentro del mapa regional de consumo.
Comentario Diligence: El eje no es una compra puntual, sino la continuidad del apetito comprador. Alicorp capitaliza el ciclo para consolidarse donde otros venden, con disciplina en categorías esenciales. Para Ecuador, esto implica mayor integración regional y competencia más intensa en consumo básico.
EN EL MUNDO
Inversión china en EE. UU.: la fábrica que revive empleos y desplaza a competidores locales
La apertura de una planta de vidrio automotriz de la china Fuyao en Ohio, instalada en una antigua fábrica de General Motors, se ha convertido en un caso emblemático de las tensiones que genera la relocalización industrial promovida por Estados Unidos, según reporta The Wall Street Journal. El proyecto, impulsado hace una década con apoyo de autoridades estatales y federales, fue presentado como un símbolo de la recuperación del cinturón industrial, pero hoy despierta críticas por el impacto competitivo sobre productores locales.
El caso pone en evidencia un dilema central de la política industrial estadounidense: atraer inversión extranjera para recuperar empleo manufacturero puede terminar favoreciendo a rivales estratégicos, en este caso China, cuyos costos, escala y apoyo estatal dificultan la competencia de firmas locales. Lo que comenzó como una apuesta por revitalizar el empleo terminó reconfigurando el mercado, con ganadores claros y perdedores inesperados.
Comentario Diligence: El episodio ilustra que el debate ya no es solo offshoring versus reshoring, sino quién captura el valor de la nueva industrialización. Para economías como Ecuador, el mensaje es claro: atraer inversión es clave, pero sin una estrategia de encadenamientos locales y competitividad, el beneficio puede diluirse o concentrarse fuera del tejido productivo nacional.
El costo reputacional que enfrentan las marcas estadounidenses
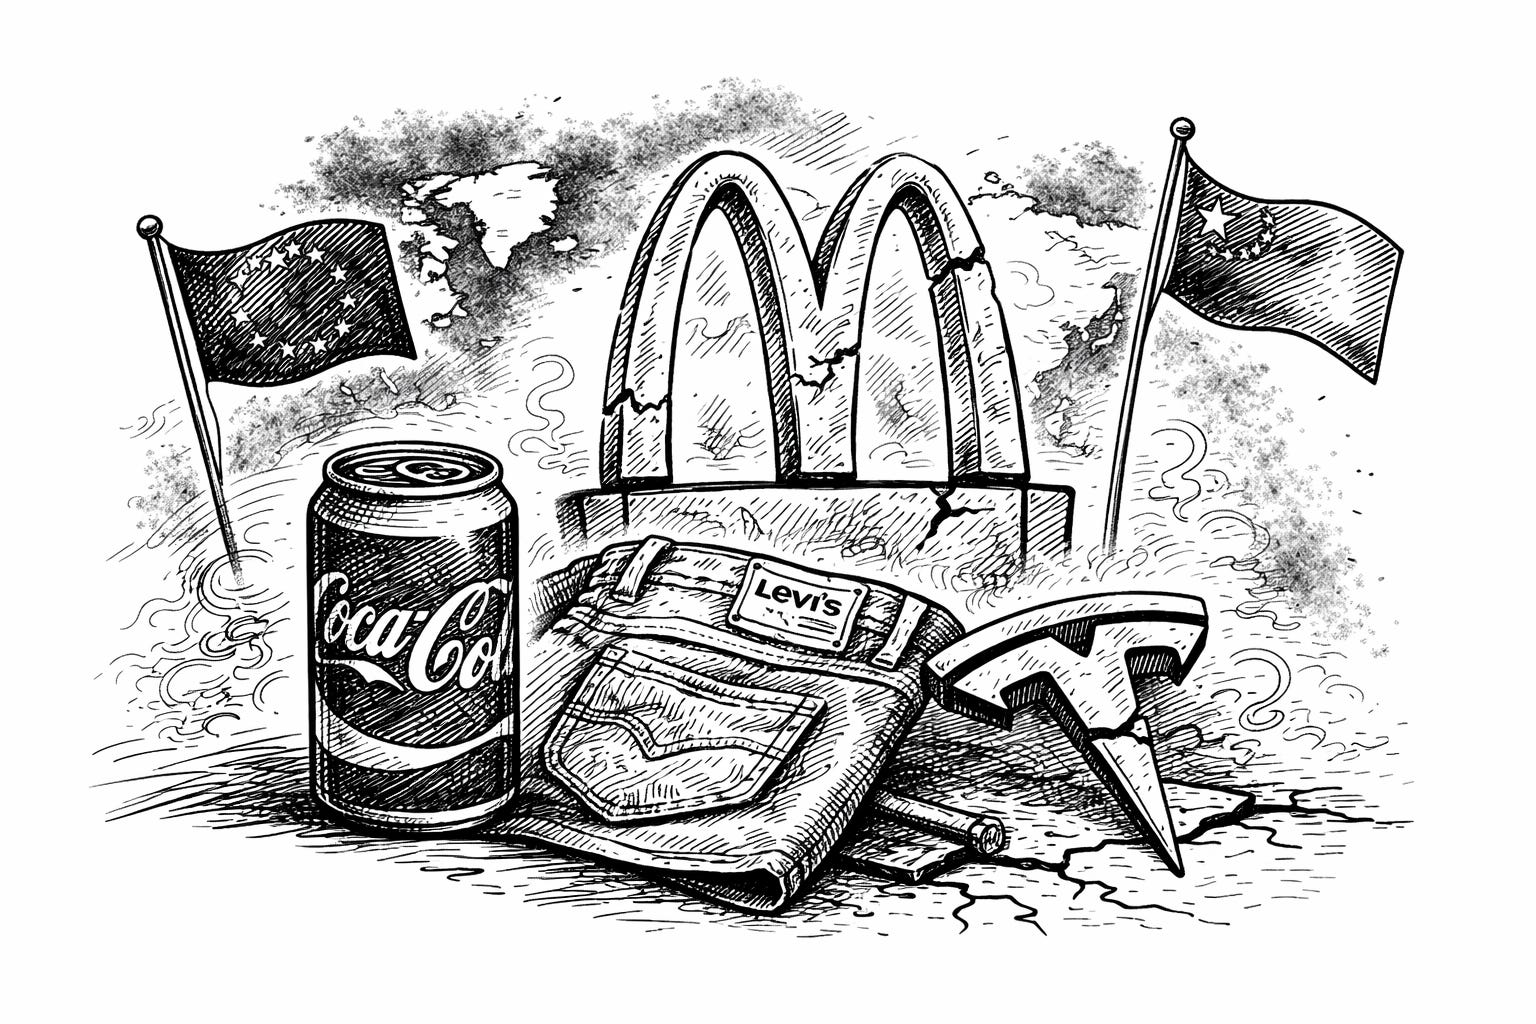
En la Guerra Fría, las marcas de Estados Unidos fueron un activo central de su poder blando: productos como Coca-Cola o Levi’s simbolizaban modernidad y prosperidad incluso en países adversarios. Hoy, en un nuevo ciclo de confrontación geopolítica, ese atractivo se ha debilitado. Un artículo de opinión del Financial Times advierte que las marcas estadounidenses empiezan a pagar el precio de una creciente impopularidad global, aunque el impacto aún no se refleje de forma generalizada en las ventas.
Casos visibles como la caída de Tesla en Europa muestran que el rechazo puede trasladarse al consumo, pero para la mayoría de empresas el daño es más lento y reputacional. Como reconoció el CEO de McDonald’s, Chris Kempczinski, el principal riesgo no es la pérdida inmediata de ingresos, sino la erosión de reputación, un activo difícil de reconstruir una vez deteriorado.
Comentario Diligence: El artículo subraya un riesgo silencioso: en un mundo más polarizado, las marcas dejan de ser neutrales. La geopolítica no siempre golpea balances de corto plazo, pero sí condiciona la percepción y la lealtad del consumidor, con efectos que suelen aparecer cuando ya es tarde para corregirlos.
Sigue a Diligence en LinkedIn e Instagram para más análisis, contexto y lecturas clave sobre economía, finanzas y mercados. Nos leemos también ahí.
Eso es todo por hoy, nos leemos mañana.