


La industria petrolera está atravesando una transformación estructural a escala global. Y mientras los grandes actores internacionales ajustan sus proyecciones frente al auge de los autos eléctricos, el enfriamiento de la economía mundial y los nuevos ejes de la demanda, países como Ecuador enfrentan un escenario de transición con una plataforma de producción en declive y una caída sostenida de la inversión.
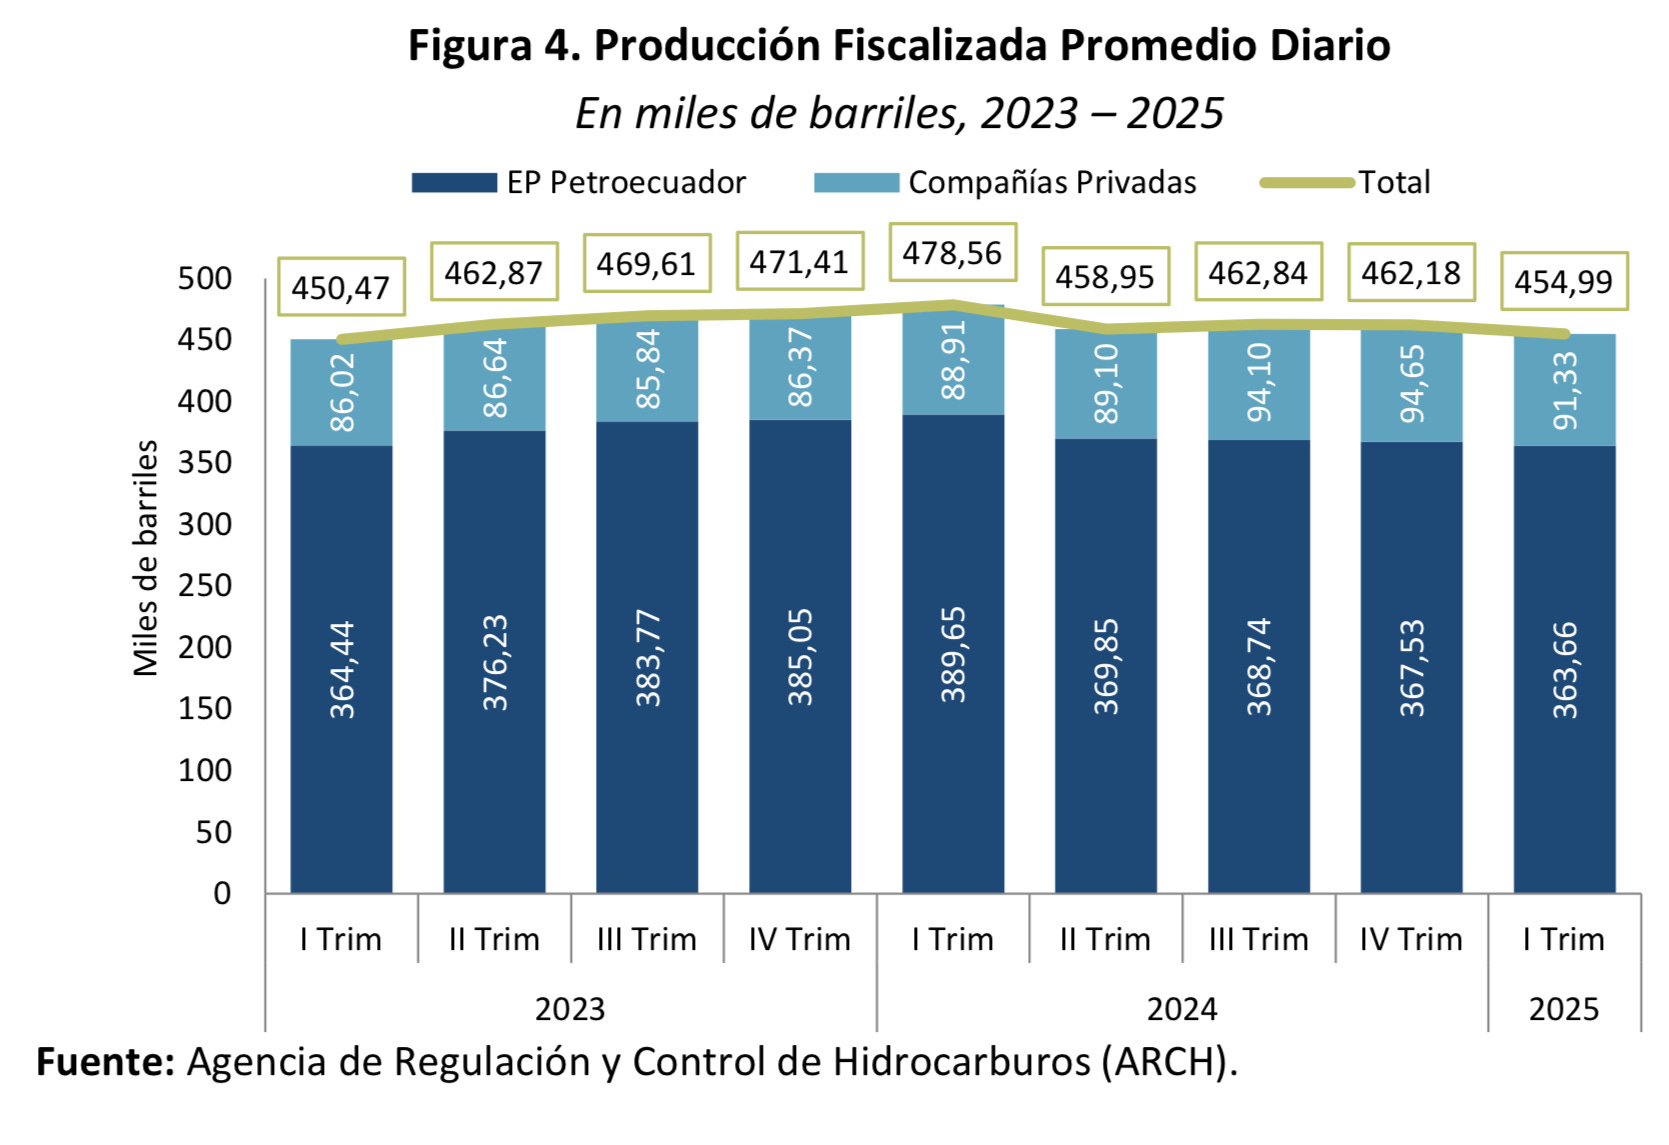
Según el último informe de la Agencia Internacional de Energía (Oil 2025 – Analysis and Forecast to 2030), Ecuador reducirá su producción petrolera en 110.000 barriles diarios entre 2025 y 2030, al pasar de 480.000 a 370.000 barriles por día. Esto equivale a una contracción del 23 % en solo cinco años, una caída significativa para un país donde el petróleo sigue siendo fuente clave de ingresos fiscales y divisas .
Este dato se suma a una tendencia ya en marcha. Según cifras de la Agencia de Regulación y Control de Energía y Recursos Naturales No Renovables (ARCH), entre enero y abril de 2025, Ecuador produjo 55,8 millones de barriles de petróleo, un 4,5 % menos que en el mismo periodo de 2024. En el primer trimestre, las exportaciones petroleras sumaron 32,09 millones de barriles, con ingresos por USD 2.072,65 millones. En comparación con el mismo periodo del año anterior, las exportaciones cayeron en volumen (–1,7 %), en precio (–6,9 %, con un promedio de USD 64,59 por barril) y en valor total (–8,4 %).
🛢️ ¿Por qué cae la producción en Ecuador?
La explicación es doble: decisiones de política energética interna y un entorno regional menos favorable a la inversión. En 2023, Ecuador aprobó en referéndum el cierre progresivo del bloque ITT (Ishpingo-Tambococha-Tiputini), ubicado en el corazón del Yasuní, con una producción de 60.000 barriles por día. Si bien la implementación ha sido matizada (se permite mantener pozos existentes pero no perforar nuevos), el impacto sobre la proyección de producción es inevitable. La industria petrolera está atravesando una transformación estructural a escala global. Y mientras los grandes actores internacionales ajustan sus proyecciones frente al auge de los autos eléctricos, el enfriamiento de la economía mundial y los nuevos ejes de la demanda, países como Ecuador enfrentan un escenario de transición con una plataforma de producción estancada y una caída sostenida de la inversión.
Además, el país perdió recientemente una oportunidad de atraer inversión extranjera clave. La gigante china Sinopec no cumplió los plazos para asumir la operación del campo Sacha (80.000 barriles diarios), lo que disipó el optimismo de una nueva ola de participación privada. La señal para el mercado fue clara: Ecuador no está hoy entre las prioridades de los grandes inversionistas internacionales.
Mientras Colombia sigue una línea similar, restringiendo nuevas licencias de exploración, países como Brasil o Guyana han logrado captar capital internacional gracias a marcos regulatorios más estables y descubrimientos de clase mundial.
🌍 Un mercado petrolero en reconfiguración
El entorno internacional tampoco ayuda. La IEA advierte que los riesgos geopolíticos, las tensiones comerciales y los ajustes de política energética han generado un nivel de incertidumbre sin precedentes para el mercado petrolero. El crecimiento económico global proyectado para 2025 cayó de forma generalizada: se espera ahora un modesto 2,8 %, muy por debajo del promedio histórico .
En paralelo, la OPEP+ ha comenzado a revertir los recortes de producción desde mayo de 2025, lo que empujó los precios a mínimos de cuatro años en abril y mayo. Aunque han repuntado tras la reciente escalada militar entre Israel e Irán, la volatilidad sigue marcando el ritmo de inversión y producción.
Frente a este panorama, las petroleras están reevaluando sus planes de inversión, priorizando países con menores riesgos políticos y mayores retornos garantizados.
⚡ La demanda global se desacelera, pero no desaparece
Según el reporte, la demanda mundial de petróleo seguirá creciendo hasta alcanzar un pico de 105,5 millones de barriles diarios en 2030, pero ese crecimiento será cada vez más débil. En 2025 y 2026, el incremento será de unos 700.000 barriles diarios por año, pero esa cifra caerá a niveles marginales o incluso negativos hacia el cierre de la década.
El principal motivo: el reemplazo del petróleo en transporte y generación eléctrica. En 2025 se venderán más de 20 millones de autos eléctricos, lo que equivale al 25 % de todos los autos comercializados en el mundo. Para fines de esta década, se estima que estos vehículos habrán desplazado 5,4 millones de barriles diarios de consumo .