


Cuando el Gobierno intentó vender el Banco del Pacífico, varios bancos internacionales levantaron la mano. El proceso, descrito por exautoridades financieras, mostró tanto el interés como las limitaciones del mercado ecuatoriano.
Roberto González, exgerente del Pacífico, recuerda que fueron más de 30 entidades invitadas al proceso. Solo tres llegaron hasta el final: el Grupo Gilinski, de Colombia; Interbank, de Perú; y Credicorp, del Grupo Romero. Este último completó casi toda la debida diligencia, pero su oferta no alcanzó el piso legal, pues el banco no podía venderse por debajo de su valor en libros.
“El proceso duró casi diez meses. Al final quedó en nada”, resume González.
Al cierre del proceso de venta el valor en libros de la entidad superaba los USD 900 millones, pero la única oferta vinculante presentada estuvo muy por debajo de ese umbral, incluso inferior al 30 % del valor patrimonial. Esta brecha hizo inviable la operación y llevó a declarar desierto el concurso.
Interbank se retiró antes por una restricción clave: en Ecuador los accionistas de bancos no pueden tener otros negocios en el país. “Se intentó revertir esa regla con el Ministerio de Finanzas, pero no prosperó”, añade González.
El Grupo Romero no era ajeno al mercado ecuatoriano: controlaba la red de gasolineras Primax. En agosto de 2025 vendió el 80 % de esa operación regional a UNO Corp, de Honduras, por hasta USD 1.500 millones. La transacción evidencia cómo el capital regional prefiere fortalecer posiciones en mercados más grandes y estables antes que arriesgarse en Ecuador.
Antes de la pandemia, bancos europeos como Santander y BBVA también tantearon la plaza. La dolarización parecía un atractivo, pero las condiciones locales terminaron por desanimarlos.
“La valoración no cuadraba y el riesgo país pesó demasiado”, recordó Verónica Artola, exgerenta del Banco Central.
González explicó que la banca española ha evaluado al mercado ecuatoriano y lo considera de tamaño reducido, con un marco regulatorio complejo y una calificación del Banco de España que obliga a provisionar una parte importante de la inversión, lo que encarece las operaciones. Añadió que Ecuador no ofrece la masa crítica necesaria para un banco multinacional y que, además, la etapa de expansión regional de entidades como Santander y BBVA concluyó hace un par de décadas.
Obstáculos estructurales
Para Ruth Arregui, exsuperintendenta de Bancos, no existe una norma que prohíba el ingreso de capital extranjero. El problema es otro: “Lo que hay son obstáculos que configuran una represión financiera”.
Entre esas trabas, las exautoridades coinciden en tres principales:
- Techos a las tasas de interés, que impiden reflejar el riesgo real.
- El impuesto a la salida de divisas, que encarece la repatriación de utilidades.
- La obligación de invertir parte del portafolio en sectores dirigidos o en deuda pública, lo que resta independencia a la gestión.
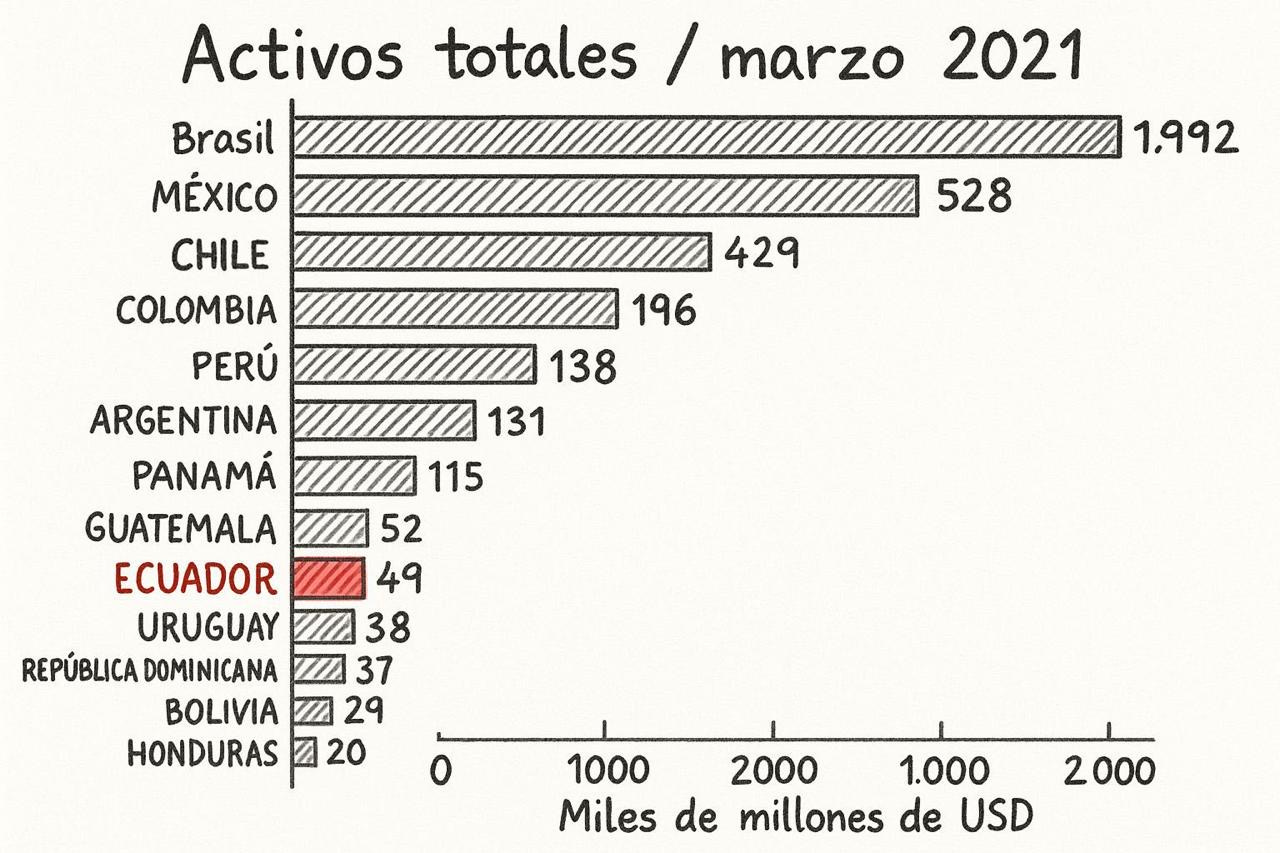
A eso se suman las reglas cambiantes, la fijación política de comisiones y un mercado demasiado pequeño. “Ecuador no da masa crítica. Para un banco internacional, no vale la pena el esfuerzo”, sentencia González.
Los que se quedaron… y los que llegan
La presencia extranjera en la banca ecuatoriana es mínima. Operan Citibank, con raíces en el país desde 1960; Banco ProCredit, de origen alemán y con foco en digitalización; y Produbanco, parte del grupo centroamericano Promérica.
En julio de 2025 se sumó Banco Atlántida, filial del Grupo Financiero Atlántida de Honduras, tras la compra del antiguo Banco D-Miro. Con activos que ya superan los USD 100 millones y más de 110.000 clientes, la entidad apuesta por digitalización y créditos inclusivos.
Más allá de estas entidades, algunos bancos internacionales —como Wells Fargo— mantienen oficinas de representación. No pueden captar depósitos, pero sí facilitan información y líneas de financiamiento para la banca local.
Una puerta entreabierta
Gobiernos de distintos signos han intentado abrir el sistema a capital internacional, con escasos resultados. La dolarización es un atractivo, pero no compensa los límites regulatorios, el tamaño reducido ni la inestabilidad jurídica.
“El país necesita un marco estable, libertad en precios, eliminación de cargas innecesarias y apertura real al capital extranjero. Solo así Ecuador podrá aspirar a convertirse en un centro financiero regional”, concluye Arregui.
Por ahora, el interés internacional sigue golpeando la puerta… sin entrar.