


¿Y si el próximo gran ciclo económico para Ecuador y América Latina está a punto de comenzar? Aunque suene paradójico, una recesión leve en Estados Unidos —la mayor economía del planeta— podría ser el detonante de una etapa de crecimiento regional que no se veía desde los años dorados del “boom de los commodities”.
Durante un evento organizado por la Asociación de Bancos Privados del Ecuador (Asobanca), el economista Alberto J. Bernal-León, estratega jefe global de XP Investments, planteó que el panorama para América Latina podría cambiar de forma significativa en los próximos meses. Todo parte de una señal técnica, pero poderosa: la curva de rendimientos de los bonos del Tesoro de EE. UU., un indicador que ha anticipado crisis anteriores como la burbuja inmobiliaria de 2008 o la desaceleración global por la pandemia.
¿Qué es la curva de rendimientos y por qué importa?
En términos simples: normalmente, los bonos a largo plazo pagan más que los de corto. Pero si los inversionistas empiezan a ver nubarrones en el horizonte, compran bonos de largo plazo como refugio, haciendo que sus tasas bajen. Cuando eso ocurre, los bonos de corto plazo pagan más que los de largo, y eso invierte la curva. Resultado: casi siempre que esto pasa, se viene una recesión en EE. UU. Y eso está ocurriendo ahora.
Un dólar más débil, una región más competitiva
Un efecto natural de una recesión en EE. UU. sería la depreciación del dólar. Para América Latina —y sobre todo para Ecuador, donde se usa el dólar como moneda oficial— esto no es una mala noticia. Todo lo contrario: un dólar más débil significa que los productos ecuatorianos se vuelven más baratos y atractivos para el mundo.
Esto impulsaría sectores clave como el banano, camarón, cacao y flores. Y si se suman precios internacionales favorables para las materias primas, podríamos estar ante el inicio de un nuevo superciclo regional, como el de principios de los 2000.
De hecho, Bernal comparó el posible escenario actual con aquel periodo en el que países como Argentina crecieron a ritmos del 8 % anual, incluso en contextos políticos turbulentos, como el liderazgo de Cristina Fernández de Kirchner. En ese entonces, el crecimiento vino más por el viento externo que por la estabilidad interna. ¿Podría repetirse la historia?
¿Y Ecuador? ¿Dónde encaja?
Para Ecuador, este contexto ofrece oportunidades claras:
Un dólar débil que mejora la competitividad de las exportaciones.
Una posible aceleración de la inversión agrícola, especialmente en productos como el cacao, que hoy vive precios récord por problemas de producción en África.
Mejores condiciones de financiamiento, si la Reserva Federal baja las tasas y el entorno financiero global se vuelve más amigable.
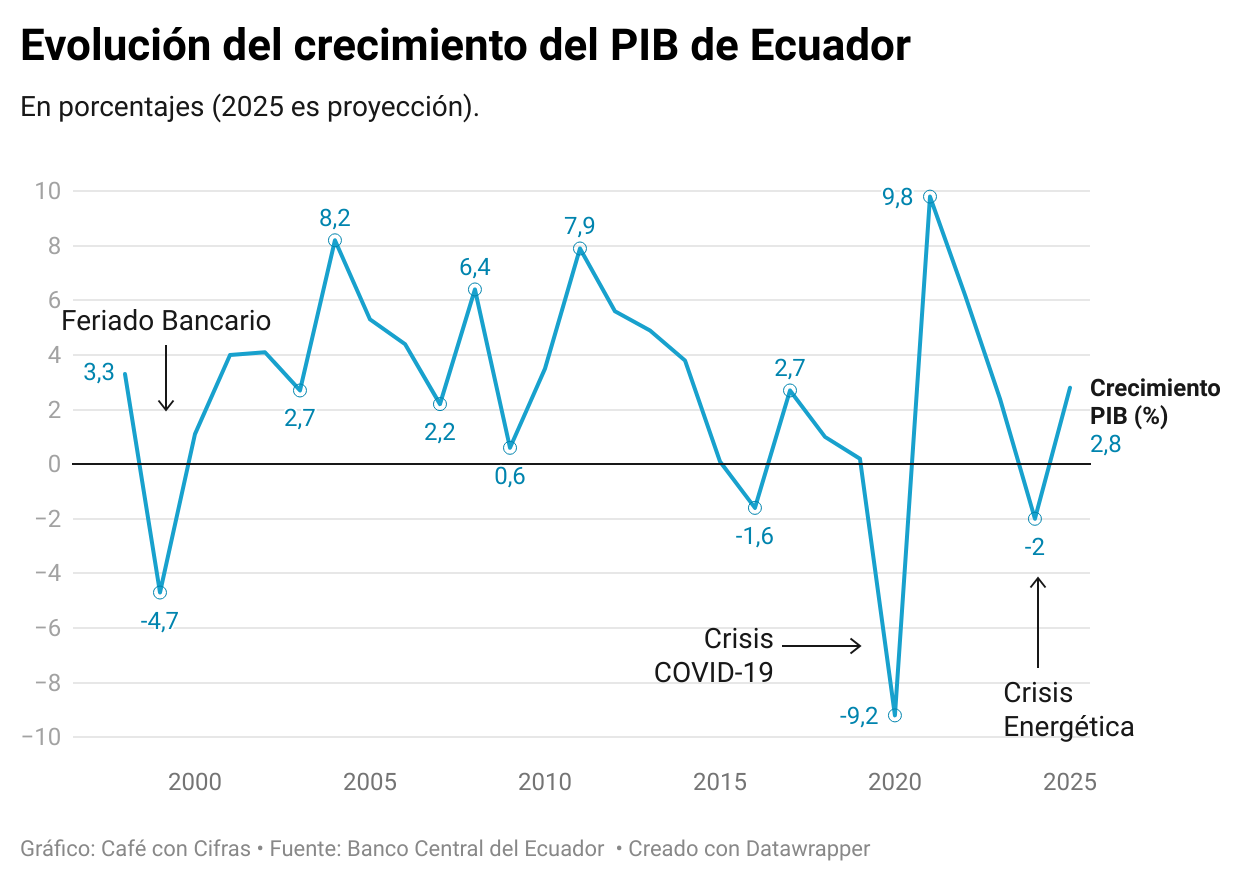
No es casualidad que el Banco Central del Ecuador haya reportado un crecimiento del 3 % en el primer trimestre de 2025. Parte de ese rebote se debe a la recuperación de sectores afectados por la crisis eléctrica del año pasado, pero también a una mayor dinámica en exportaciones no tradicionales, en especial el cacao.
El potencial está. Pero no es automático.
Claro, el contexto externo ayuda, pero no resuelve todo. Para que Ecuador y la región capitalicen esta posible ola de crecimiento, se necesita estabilidad política, claridad en las reglas de juego y un ambiente que atraiga inversión. Si eso falla, el ciclo puede ser breve o simplemente no llegar
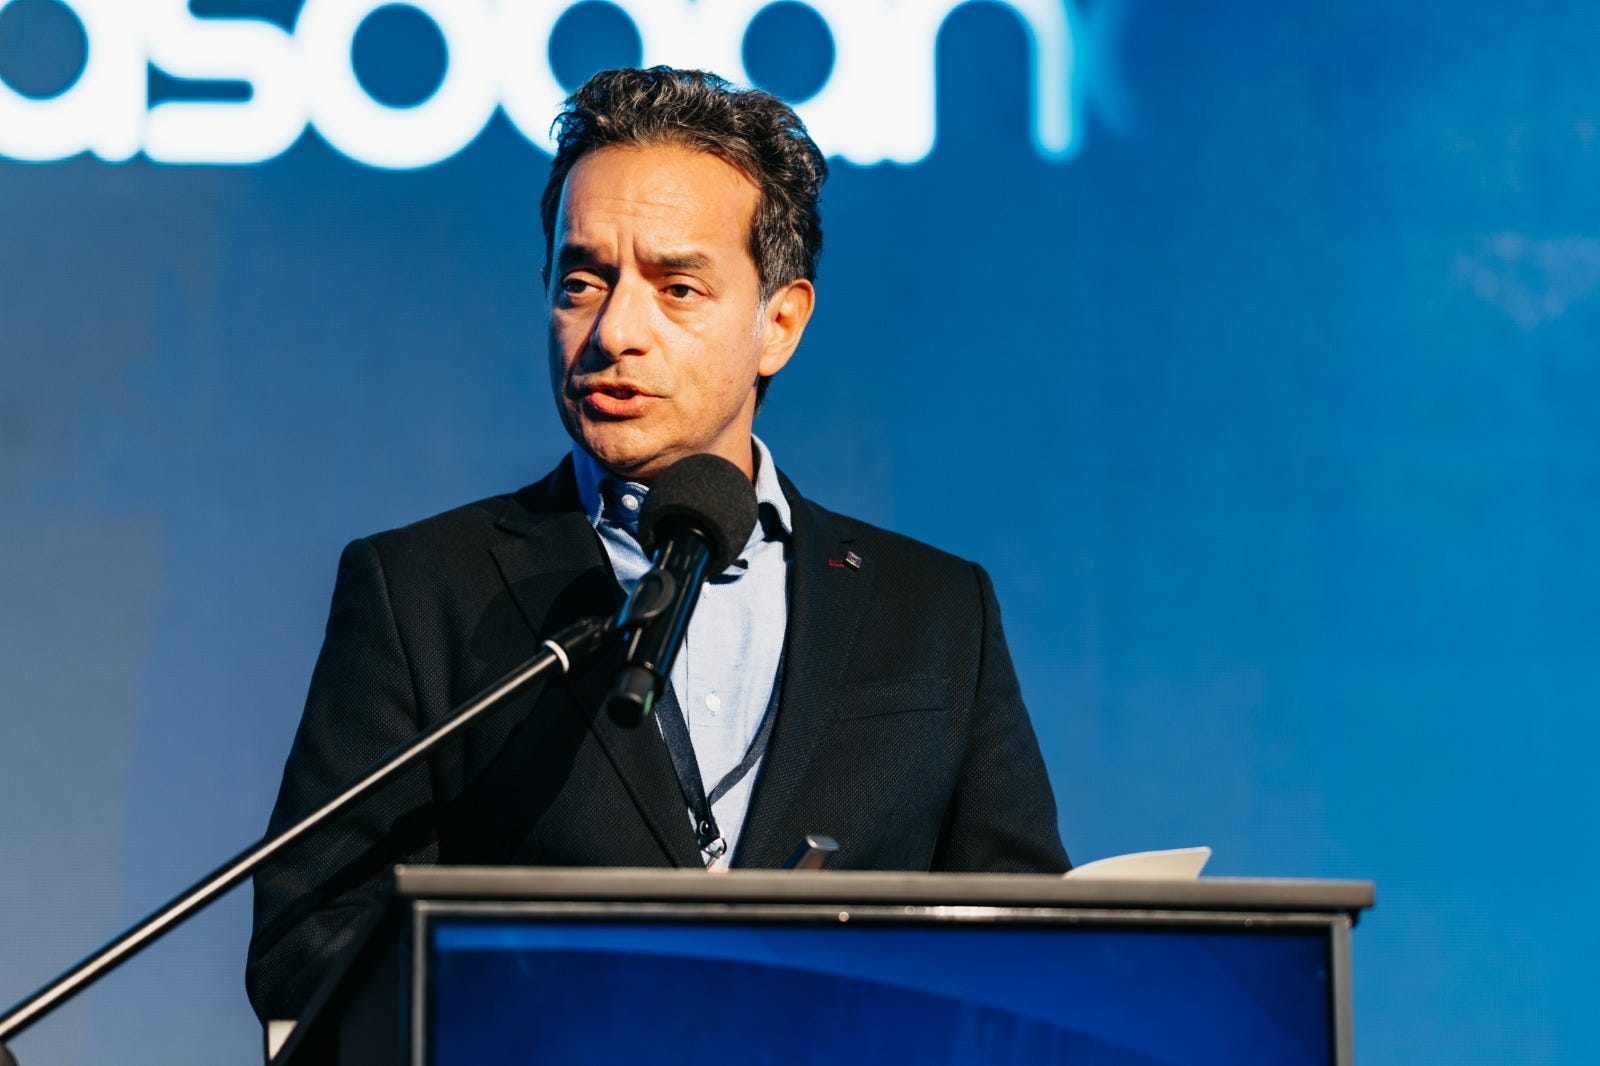
Alberto Bernal, en su exposición en el Foro de Asobanca. Cortesía Asobanca