


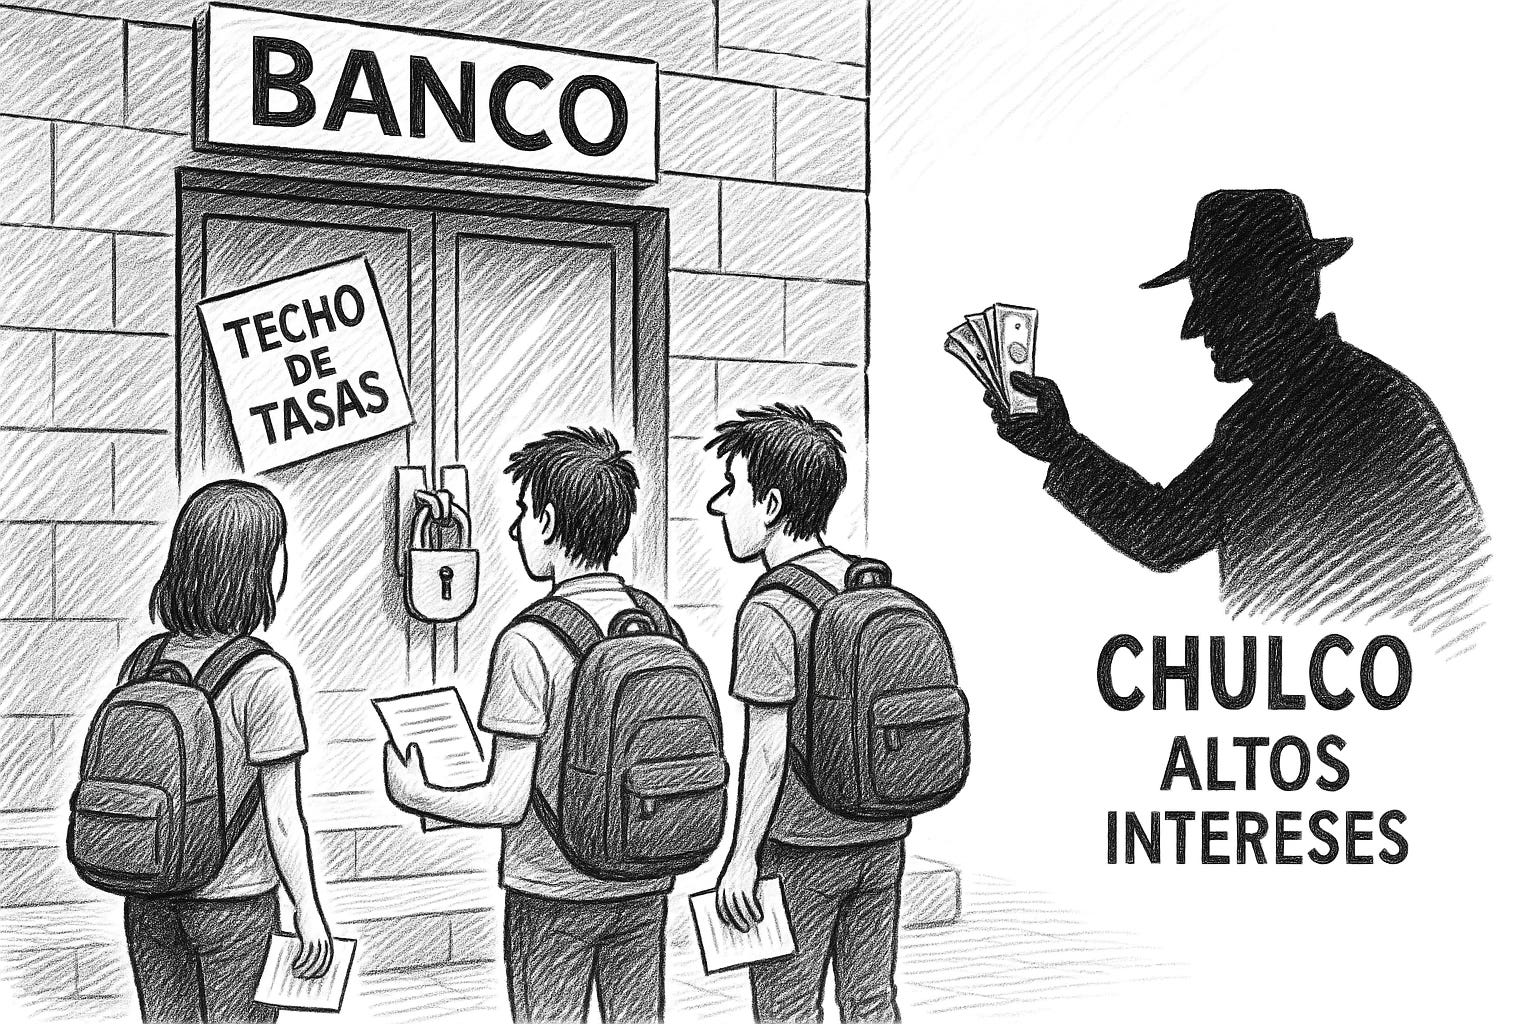
David, un joven psicólogo de 28 años en Quito, trabaja por cuenta propia dando consultas en línea y talleres esporádicos. No tiene contrato formal ni historial crediticio. Cuando pidió un préstamo de USD 2.000 para invertir en equipo, ningún banco lo aprobó: “me dijeron que no calificaba, que no había cómo demostrar ingresos”, relata. Acabó recurriendo a un prestamista informal que le cobra más del doble de lo que habría pagado en el sistema bancario. Su caso refleja la realidad de más de la mitad de la población económicamente activa en Ecuador (51,3 % en la informalidad a julio de 2025), excluida del crédito formal.
El sistema de techos a las tasas de interés, diseñado para proteger a los más vulnerables, ha terminado convertido en un semáforo mal programado: da paso solo a los clientes de bajo riesgo —grandes empresas, trabajadores en nómina y personas con historial sólido— y mantiene en rojo a microemprendedores e informales. Paradójicamente, los protege en el papel pero los expulsa en la práctica hacia el mercado informal, donde las tasas superan con facilidad el 100 % anual.
Como explica Santiago García, profesor de Economía de la Universidad Central del Ecuador, “los techos no cumplen hoy su propósito de protección, sino que excluyen a los sectores vulnerables. Una persona sin historial necesita acceder al sistema con una tasa inicial más alta, que puede bajar conforme demuestra cumplimiento. Eso es mucho mejor que empujarlo directamente a la usura”.
David Castellanos, catedrático universitario experto en banca, coincide en que los techos rígidos terminan generando exclusión: “no hay crédito más caro que el que no existe. El límite actual impide que se cobre una tasa que refleje el riesgo real, y eso deja fuera a freelancers e informales, que son cada vez más en el mercado laboral. La gente no se fija tanto en la tasa sino en la cuota: si necesita vender hoy, pagará lo que sea para financiarse. Por eso la ausencia de una tasa de inclusión expulsa a miles hacia prestamistas informales con intereses impagables”.
Castellanos plantea que Ecuador debería contar con un sistema flexible donde los clientes riesgosos ingresen con una tasa alta, que baje gradualmente conforme construyen historial y disciplina de pago. “Así se reincluye a las personas y se evita la usura. El modelo actual es rígido y no refleja la volatilidad de un país como Ecuador”, concluye.
El FMI ya advirtió que estos techos rígidos distorsionan la asignación del crédito y limitan el desarrollo financiero. En su más reciente informe, el organismo señala que Ecuador completó en mayo de 2025 un estudio para diseñar una metodología más simple y flexible de tasas, alineada con las condiciones de mercado, y que la Junta de Política y Regulación Financiera debe trabajar en su implementación. El mismo reporte destaca que, tras la normalización de la liquidez este año, hubo un repunte del crédito y reducción de costos de financiamiento, sobre todo en los préstamos comerciales de la banca privada, aunque las distorsiones persisten.
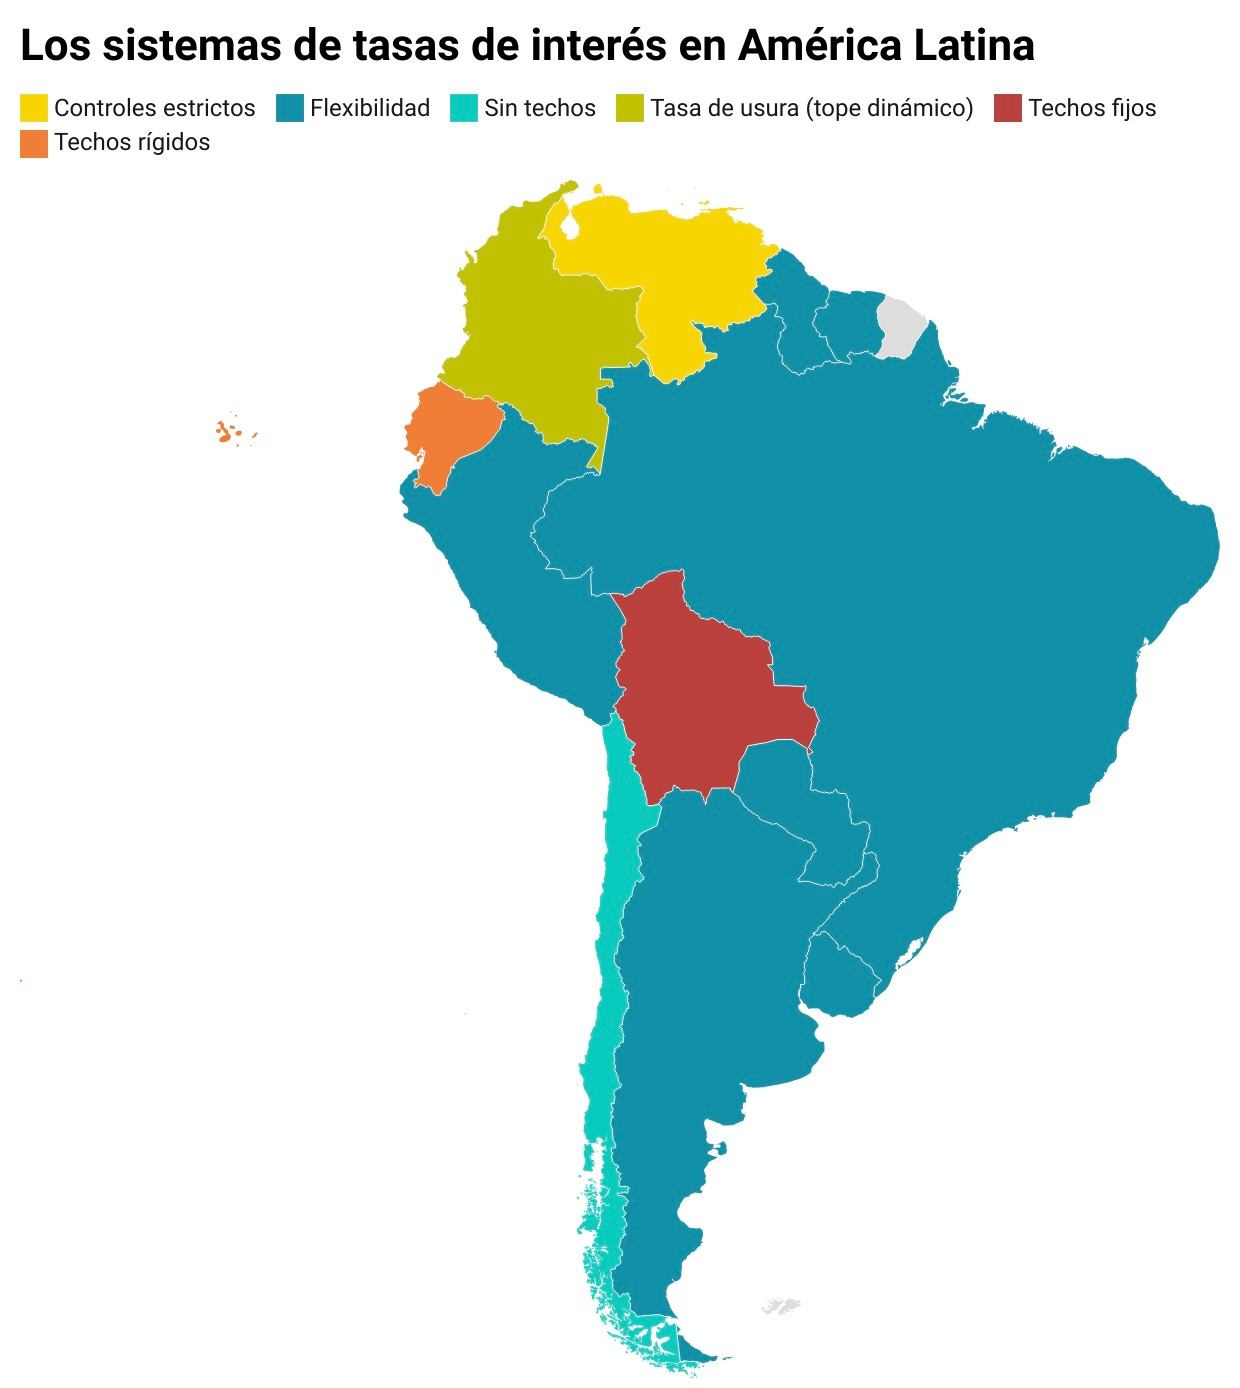
En comparación regional, Ecuador se asemeja más a Bolivia y Venezuela, donde también existen techos rígidos que terminan excluyendo a sectores enteros, mientras países como Colombia aplican una tasa de usura ajustada trimestralmente y Chile o Perú permiten mayor flexibilidad. Esto ha favorecido la inclusión gradual de clientes más riesgosos en esos mercados.
¿Por qué un cliente riesgoso paga más al inicio?
En el crédito, la tasa de interés refleja el riesgo de no pago. Cuando una persona sin historial o con ingresos irregulares pide un préstamo, el banco la ve como un cliente riesgoso. Para poder prestarle, necesita cobrarle una tasa más alta: esa tasa cubre el posible incumplimiento y le permite al sistema ofrecerle crédito.
Con el tiempo, si el cliente cumple y genera historial crediticio, el riesgo baja y también la tasa que le cobran. Es un proceso de inclusión gradual: se empieza pagando más, pero a cambio se abre la puerta al sistema formal y se evita recurrir a prestamistas informales, donde las tasas suelen ser varias veces más altas y sin ninguna protección legal.
En países como Colombia, este mecanismo funciona bajo la figura de una “tasa de usura” que fija un límite máximo, permitiendo a los bancos prestar a clientes riesgosos sin empujarlos al mercado negro. En Ecuador, en cambio, los techos rígidos impiden ese primer paso: los bancos simplemente no prestan, y millones quedan atrapados en la usura.